Dies ist mein Lieblingsartikel auf dem Blog, mein monatliches passives Einkommen aus Dividenden. Es gibt einfach nichts Besseres, als sich seinen Cash Flow aus Dividenden anzuschauen und zu sehen, wie er im Vergleich zum Vorjahr wächst. Und alles, was man dafür tun muss, ist früh aufzustehen und die Dividenden einzusammeln.
Inhaltsverzeichnis
- Einleitung
- Meine Dividendeneinnahmen
- Gedanken zum vergangenen Monat
- Einkommens- und Dividenden-ETF
- Der Dividendenbooster 2026
- Käufe und Ziele 2026
- Das Depot im Monatsvergleich
- Die finanzielle Unabhängigkeit
- Fazit
Das Geld kommt von allein zu dir!
Nun gut, ganz allein nicht. Du musst dich immerhin anfangs für ein solides Unternehmen entscheiden und dann dein Kapital investieren. Mein jetziges Ich ist dem 2014er Ich sehr dankbar, dass es sich damals dafür entschieden hat, diesen Weg zu gehen und konsequent über den Zeitraum der letzten Jahre Dividendenaktien zu kaufen.
Wege entstehen dadurch, dass man sie geht.
Jede Reise beginnt mit dem ersten Schritt, dem ersten Kauf. Und dann dem zweiten Kauf, dann dem dritten Kauf … und du hältst an deiner Strategie fest, um dann Monat für Monat deine immer weiter wachsenden Dividenden zu kassieren.
Nichts ist angenehmer, als am Morgen aufzuwachen und mehr Geld auf dem Konto zu haben, als noch am Abend zuvor. Einfach Leben und Spaß haben!
Bist du dabei?
Ein weiterer Monat vorbei, ein weiterer Schritt in Richtung finanzielle Freiheit!
Passive Einnahmen im Oktober 2026: 572,23 EUR
13 Unternehmen lieferten pünktlich ab:
- Philip Morris Internat. Inc. :: 44,13 EUR
- Altria Group Inc. :: 38,24 EUR
- VICI Properties Inc. :: 34,20 EUR
- Iron Mountain Inc. :: 26,27 EUR
- Bank of Nova Scotia, The :: 22,48 EUR
- Eastman Chemical Company :: 21,19 EUR
- Essential Prop. Realty Trust Inc. :: 18,69 EUR
- Realty Income Corp. :: 17,79 EUR
- Coca-Cola Company, The :: 17,08 EUR
- Illinois Tool Works Inc. :: 15,95 EUR
- Cisco System Inc. :: 13,89 EUR
- Main Street Capital Corp. :: 7,72 EUR
- Agree Realty Corp. :: 6,38 EUR
7 ETFs/CEFs schütteten aus:
- JPM Nasdaq Premium Income ETF :: 83,05 EUR
- iShares World High Income ETF :: 45,76 EUR
- JPM Global Premium Income ETF :: 42,81 EUR
- JPM US Premium Income ETF :: 35,10 EUR
- iShares US High Income ETF :: 21,92 EUR
- JPM Europe Premium Income ETF :: 20,05 EUR
- L&G Global Quality Dividends ETF :: 16,12 EUR
Zinsen auf verfügbares Kapital:
- Zinsen :: 23,41 EUR
Passive Einnahmen im Oktober 2025: 366,49 EUR
Passive Einnahmen im Oktober 2026: 572,23 EUR
Jahr-zu-Jahr Steigerung (YoY, Year over year): +56,1 %
2026er Cash Flow bis jetzt (YTD, Year to date): 4.990,40 EUR (499,04 EUR/Monat)
Alle Dividenden seit Beginn (All-Time-Income): 36.974,04 EUR

Gedanken zum vergangenen Monat
Da ich im Oktober in Japan unterwegs war und kaum Zeit für das Depot oder die Märkte hatte, bin ich dieses Mal etwas „blind“, was genau passiert ist. Dass es zu Beginn des Novembers nach den Midterms in den USA ordentlich hoch und runter ging, habe ich natürlich mitbekommen, aber das ist eine Geschichte für das nächste Update.
Am Ende des Monats sehe ich auf jeden Fall einen deutlich höheren Depotwert als am Anfang. Beim Durchsehen fällt mir jetzt nicht auf, dass Tech bzw. KI besonders gut gelaufen wäre oder die langweiligen Konsumgüterhersteller eine Aufholjagd gestartet hätten. Wobei, vielleicht haben sie ein wenig aufgeholt, aber nicht signifikant.
Na egal, ich freue mich über ein neues Allzeithoch im Dividendenaktiendepot. 🙂
Stay calm and keep investing!
Auch beim Cash Flow gibt es nur Gutes zu berichten. Noch nie zuvor floss so viel Geld auf mein Konto wie im Oktober. Ein neuer Rekord, der jedoch durch eine kleine Anomalie verursacht wurde. Die JPMorgan Income ETFs haben ihr Auszahlungsdatum nämlich etwas nach vorne gezogen, sodass es im Oktober gleich 2 Ausschüttungen gab.
Ob dies bedeutet, dass wir 2026 insgesamt 13 Ausschüttungen sehen werden, ist noch nicht ganz klar, aber vieles deutet darauf hin. Wir werden sehen, mehr Cash auf dem Konto ist aber in jedem Fall nett.
Zur Abwechslung könnt ihr dieses Mal gern in den Kommentaren teilen, was ich im Oktober an der Börse verpasst habe.
Ich höre! 🙂
Einkommens- und Dividenden-ETF
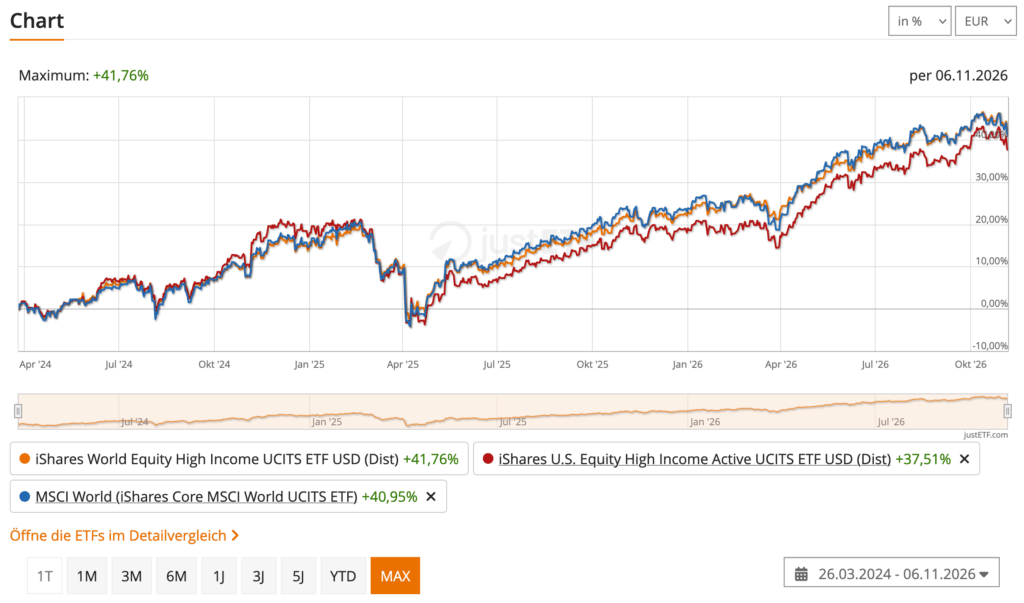
Wie angekündigt, werfen wir heute einen Blick auf die Performance der Income- & Dividenden-ETFs. Ich nutze dafür die Vergleichsfunktion von justETF.com und unterstelle somit eine Einmalzahlung zu Beginn und nicht, wie ich es teilweise gemacht habe, einen Sparplan für die einzelnen ETFs.
Deshalb weicht meine persönliche Performance auch von den hier gleich gezeigten Werten ab. Leider stellt die Comdirect in der Depotübersicht keine ausreichenden Daten zur Verfügung, um meine persönliche Performance der „offiziellen” Performance gegenüberzustellen.
Ich kann aber sagen, dass diese nur wenig abweicht. Mal ist der eine ETF bei mir besser gelaufen, weil mein EK günstiger ist, als wenn ich alles am Anfang investiert hätte, und manchmal ist es genau umgekehrt. Am Ende ist die Gesamtperformance durchaus vergleichbar mit der hier gezeigten.
Zuerst die gute oder die schlechte Nachricht? Machen wir es so: Erst eine gute, dann eine schlechte und dann wieder eine gute, okay?
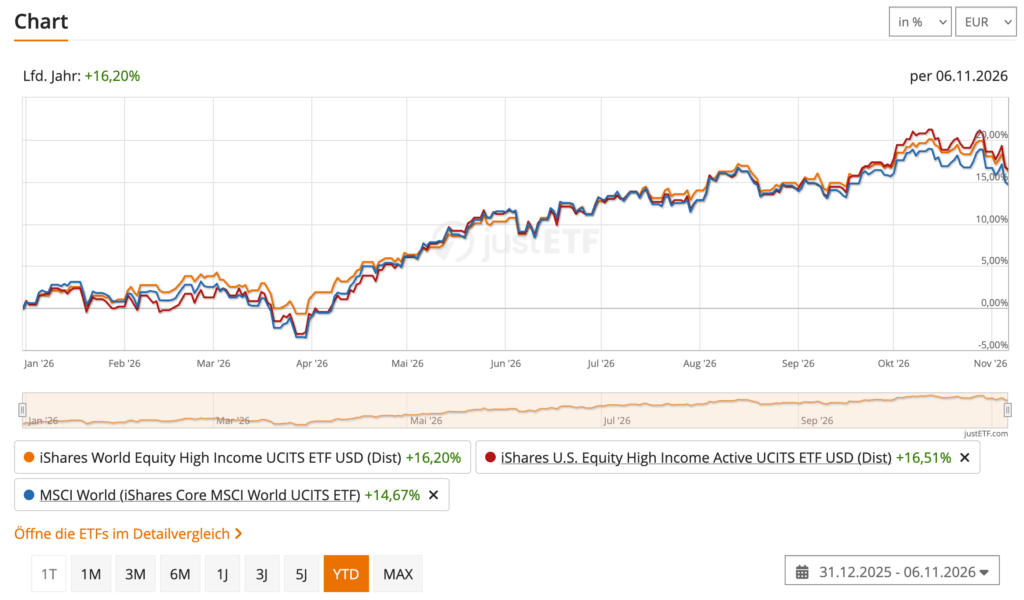
Fangen wir mit den iShares Income ETFs an:
Gesamtperformance
Kursperformance
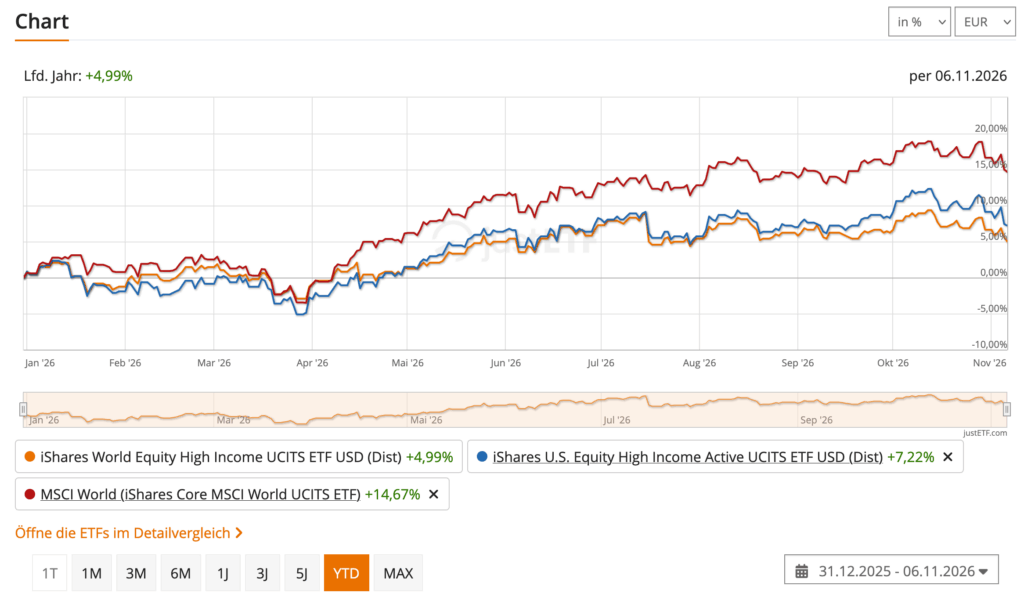
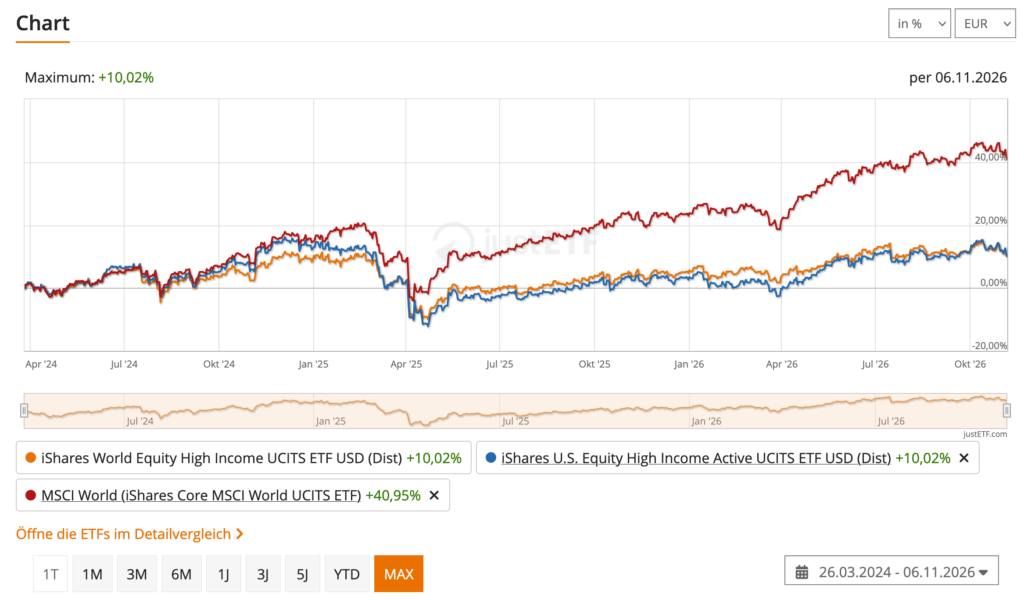
Das sieht doch sehr gut aus, oder? Sowohl die globale als auch die US-Variante laufen praktisch im Gleichschritt mit dem MSCI World Index. Natürlich müsste die US-Variante korrekterweise mit einem S&P 500 verglichen werden, aber ich möchte es an dieser Stelle einfach und übersichtlich halten. Außerdem orientieren sich die meisten ETF-Anleger ohnehin am MSCI World bzw. vergleichen sich selbst damit.
Zu beachten ist, dass oben die Gesamtperformance (Total Return) zu sehen ist, während die Kursperformance teilweise deutlich darunter liegt. Solange die Kursperformance jedoch nicht im Minus ist (Kapitalerhalt gegeben) und die Ausschüttungen so üppig ausfallen, ist es genau das, was Dividendensammler bzw. Einkommensinvestoren wollen.
Geld aufs Konto und das Depot soll leicht steigen. Love it!
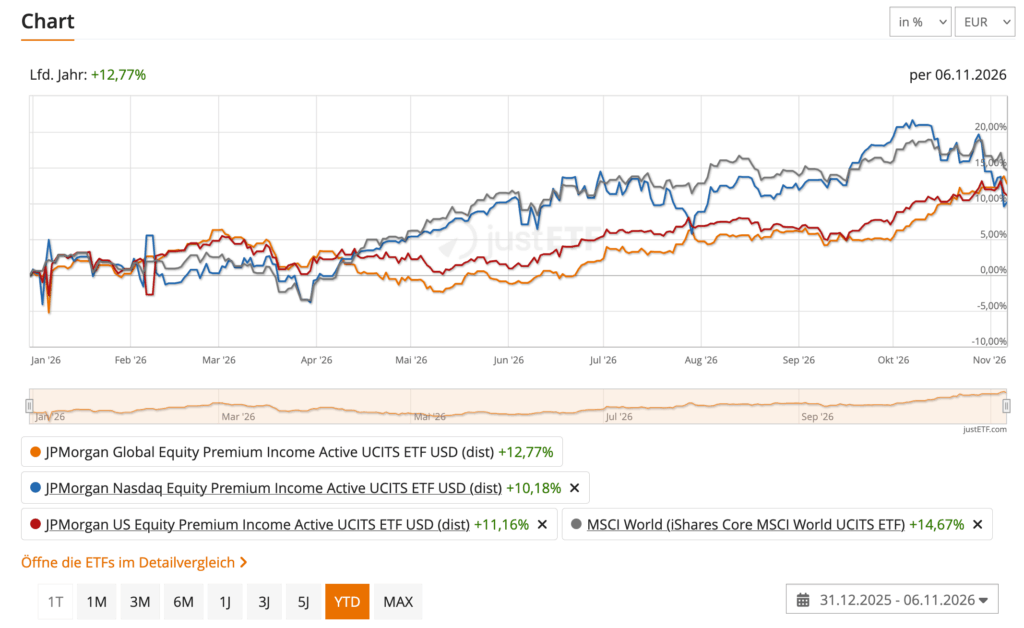
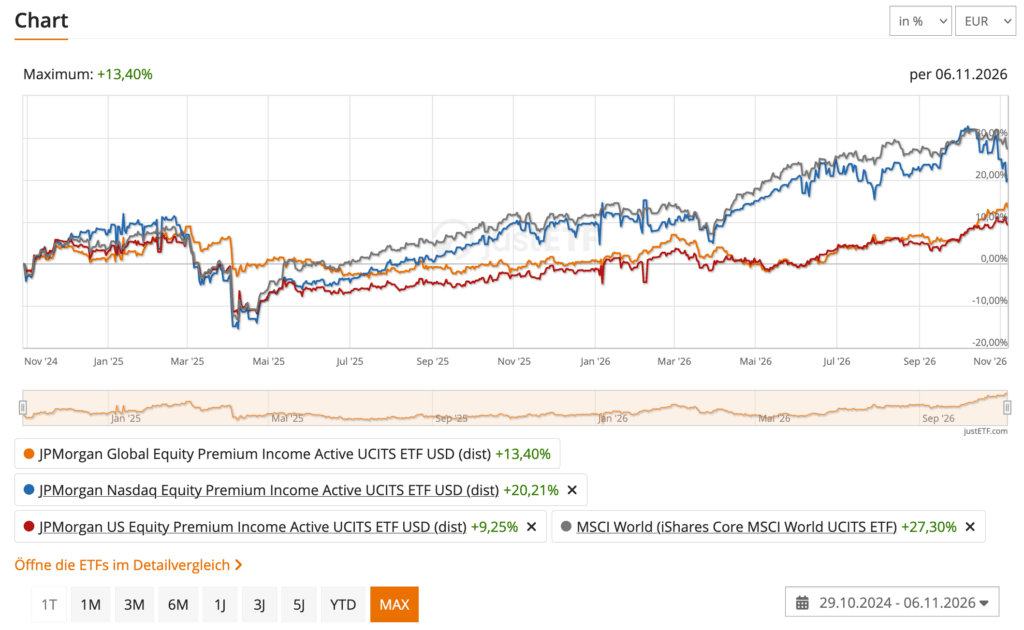
Und was machen die JPMorgan Income ETFs?
Gesamtperformance
Kursperformance
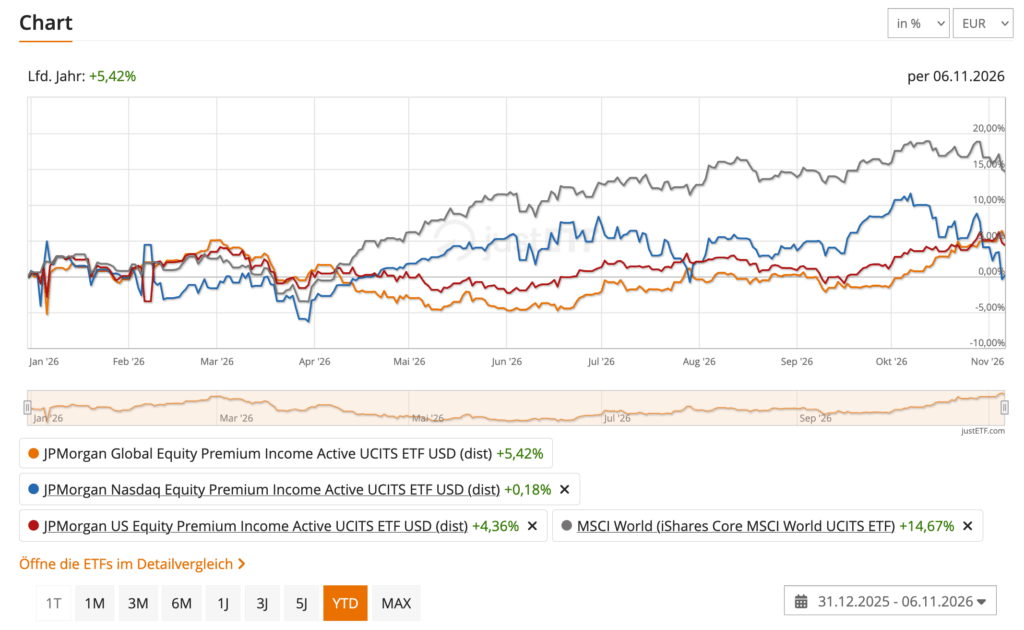

Okay, das sieht jetzt nicht mehr ganz so toll aus. Die Gesamtperformance (Total Return) hinkt dem MSCI World Index deutlich hinterher. Das ist kein Vergleich zu den iShares Income ETFs. Da scheinen die Verantwortlichen bei iShares einen besseren Job zu machen als die bei JPMorgan.
Auf Jahressicht ist zumindest die Kursperformance im grünen Bereich, das heißt, der Kapitalerhalt ist gegeben und es gibt auch hohe Ausschüttungen. Über die gesamte Laufzeit gesehen ist man aber noch leicht im Minus, das heißt, man verliert hier sogar ein wenig an Kapital, was auf Dauer sicher keine gute Idee ist.
Ja, ich möchte hohe Ausschüttungen, aber Kapitalerhalt hat Priorität. 😉
Sind die JPMorgan Income ETFs deswegen jetzt Schrott und ein Investment hier nicht zu empfehlen? Nicht unbedingt. Wenn 2026 ein Zeichen für einen Trend ist, dann scheinen die Verantwortlichen nun einen besseren Job zu machen als vorher. Ich habe keine Einblicke, was sie an ihrer Strategie geändert haben, aber es scheint sich positiv auszuwirken.
Wenn man aber die iShares Income ETFs als Alternative hat, kann man sich schon fragen: Warum soll ich Geld in die JPMorgan Income ETFs stecken, wenn es bei den iShares Income ETFs so viel besser läuft?
Eine berechtigte Frage, und zum aktuellen Zeitpunkt müsste man klar iShares empfehlen. Ich werde die Situation weiter beobachten und hier von Zeit zu Zeit darüber berichten. Es ist aber auch möglich, dass ich meine JPMorgan-Positionen irgendwann reduziere oder gar komplett auflöse und das Geld in die iShares Income ETFs oder in die gleich noch zu besprechenden Dividenden-ETFs investiere.
Wenn das passiert, werdet ihr es wie immer hier auf dem Blog lesen können.
Kommen wir zum Abschluss noch zu den Dividenden-ETFs:
Gesamtperformance

Kursperformance
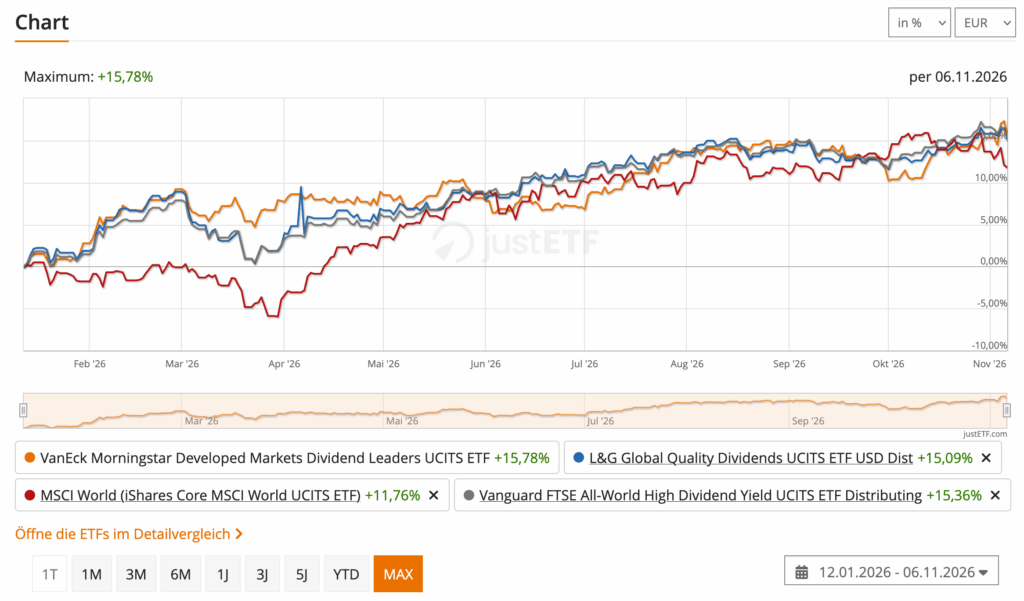
Anmerkung: Den L&G Global Quality Dividend ETF gibt es erst seit diesem Jahr, weshalb YTD & MAX Performance gleichzusetzen sind.
Und hier schaut es doch wieder deutlich besser aus. Ach, was rede ich, die Gesamtperformance ist sogar noch einen Tick besser als bei den iShares Income ETFs und übertrifft den MSCI World Index deutlich. Egal, ob man es mit oder ohne Ausschüttungen betrachtet: Die Dividenden-ETFs performen einfach stark!
Wer mit den niedrigeren Ausschüttungsrenditen im Vergleich zu Income-ETFs zurechtkommt und vor allem noch einen langen Anlagehorizont hat, sollte auf jeden Fall lieber auf Dividenden-ETFs setzen als auf Income-ETFs.
Ich selbst werde beide Arten von ETFs mischen und sowohl in Income-ETFs als auch in Dividenden-ETFs investieren. Mein Ziel ist es, meine aktuelle Ausschüttungsrendite im Depot von 3,3 % in ein paar Jahren auf 5 % anzuheben.
Wie gesagt, mit einem Mix, wobei das Thema Kapitalerhalt weiterhin oberste Priorität hat. Wenn man sich einmal etwas aufgebaut hat, dann sollte man alles dafür tun, es nicht wieder einzureißen, also zu verlieren.
Das reicht für heute dann erst einmal. Mal schauen, aber nächsten Monat könnte ich die Income-ETFs ja mal alle in ein Chart packen und schauen, was für ein Bild das ergibt. Mhhh…
Meine weiterhin favorisierte Zusammenstellung für Covered-Call-ETFs:
- iShares World Equity High Income Active UCITS ETF
- Symbol: WINC, ISIN: IE000KJPDY61
- iShares U.S. Equity High Income Active UCITS ETF
- Symbol: INCU, ISIN: IE000WHL2ZK1
- JPM Nasdaq Equity Premium Income Active UCITS ETF
- Symbol: JEPQ, ISIN: IE000U9J8HX9
- JPM Europe Equity Premium Income Active UCITS ETF
- Symbol: JEPE, ISIN: IE00064TWYK9
Für einen reinen Dividendenansatz ohne jegliche Veroptionierung:
- L&G Global Quality Dividends UCITS ETF
- Symbol: LDGL, ISIN: IE0005AJA0P1
- VanEck Morningstar Developed Markets Dividend Leaders UCITS ETF
- Symbol: VDIV, ISIN: NL0011683594
Ich finde auch den Vanguard FTSE All-World High Dividend Yield UCITS ETF (Symbol: VGWD, ISIN: IE00B8GKDB10) interessant. Nur leider ist die Dividendenrendite für meine persönlichen Ansprüche ein wenig niedrig.
Der Dividendenbooster 2026
Da ging der Dividendenbooster im September mal so richtig ab, um dann im Oktober wieder etwas ruhiger zu machen.
Na ja, immerhin haben noch 3 Unternehmen ihre Dividende erhöht:
- Starbucks Corp. (SBUX) um +1,6 % (von 0,62 auf 0,63 USD)
- Visa Inc. (V) um +16,4 % (von 0,67 auf 0,78 USD)
- AbbVie Inc. (ABBV) um +5,2 % (von 1,73 auf 1,82 USD)
Aber immerhin war mit Visa mal wieder ein echter Banger dabei. Die Dividende steigt um satte 16,4 %. Wow!

Okay, so etwas sind wir von Visa ja fast schon gewohnt, aber es ist trotzdem immer wieder schön, das Jahr für Jahr bestätigt zu sehen. Dividendenwachstum ist faszinierend und kann die Gesamtrendite einer Investition am Ende maßgeblich beeinflussen.
Love it!
Käufe und Ziele 2026
Für das Jahr 2026 habe ich mir ein eher überschaubares Ziel gesetzt. Insgesamt möchte ich 4.800 EUR in die folgenden zwei iShares Income-ETFs investieren:
- iShares World Equity High Income Active UCITS ETF
- Symbol: WINC, ISIN: IE000KJPDY61
- iShares U.S. Equity High Income Active UCITS ETF
- Symbol: INCU , ISIN: IE000WHL2ZK1
Dazu werde ich zusätzlich 100 EUR pro Monat in einen Einzelwert per Sparplan investieren. Aktuell läuft mein Sparplan auf Visa weiter. Da die Bewertung zurzeit recht attraktiv ist, sehe ich keine Veranlassung, da etwas zu ändern.
Insgesamt sollten dann bis zum Jahresende etwa 6.000 EUR neu investiertes Kapital im Depot landen.
Nach der großen Umschichtung im letzten Monat kehrte nun wieder Ruhe ins Depot ein. Abgesehen von den bereits erwähnten Sparplänen wurden keine weiteren Käufe oder Verkäufe getätigt.
In der Ruhe liegt die Kraft!
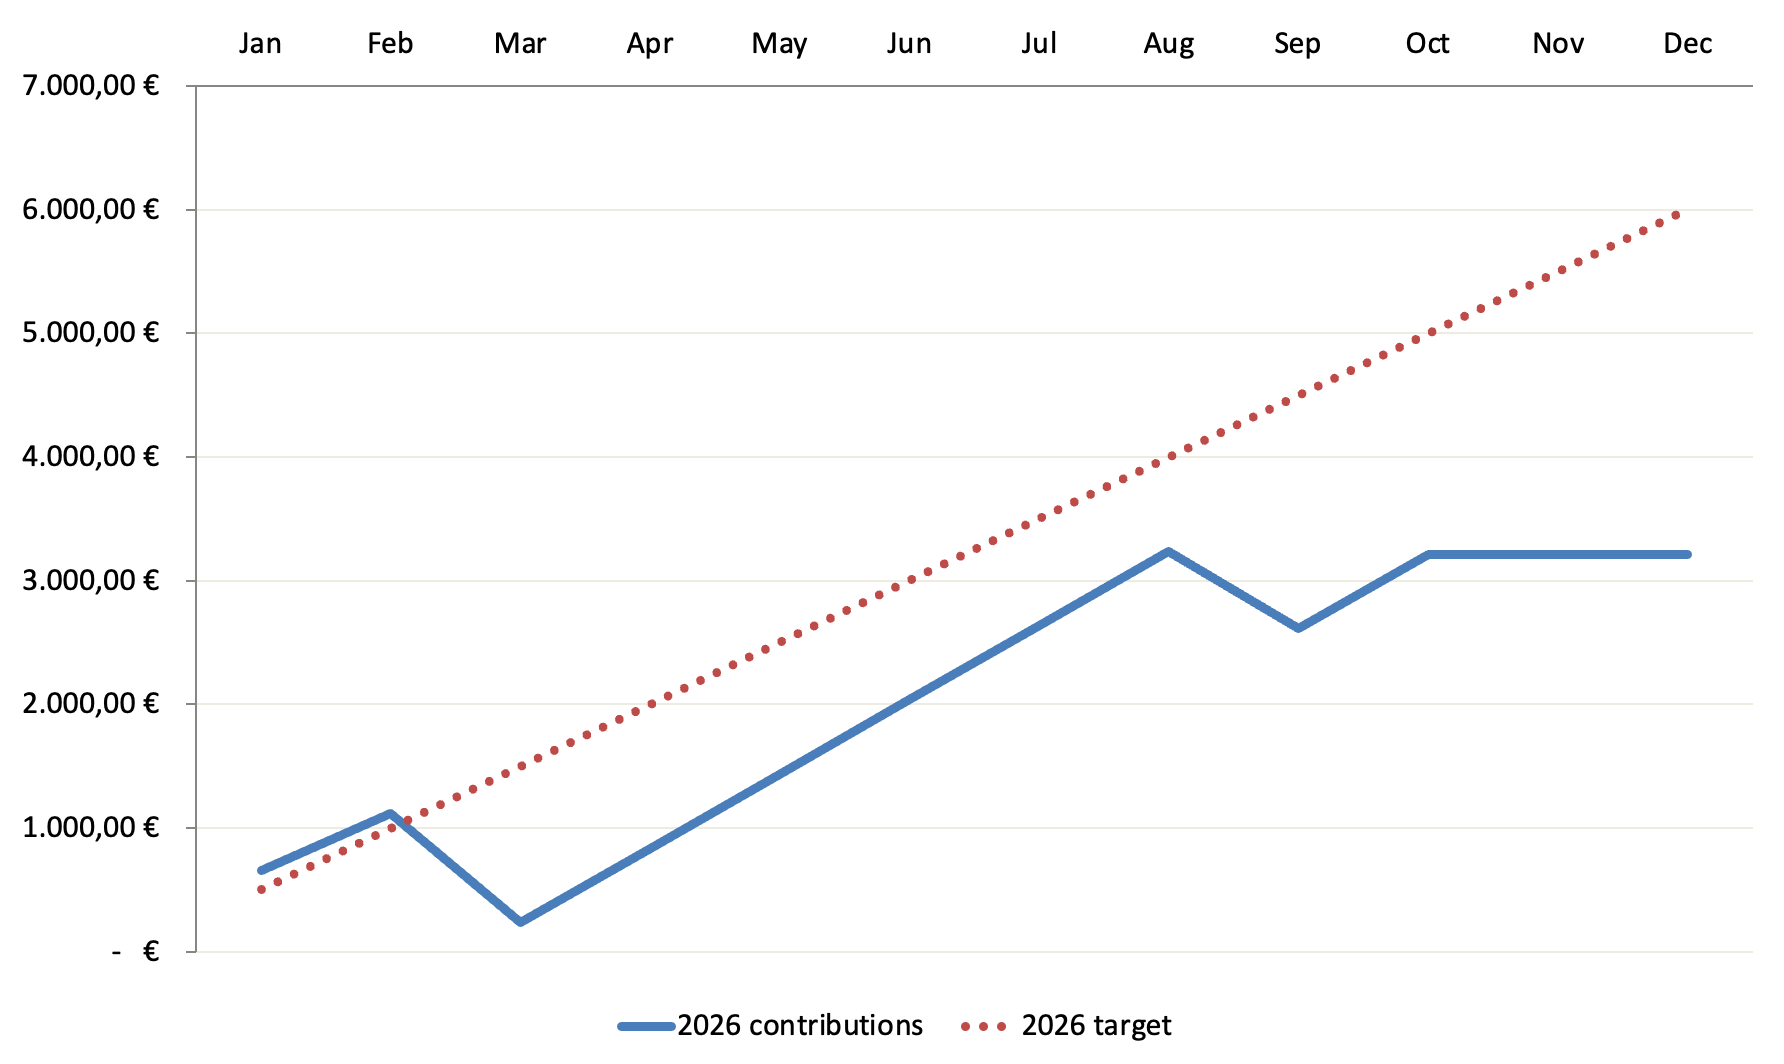
Käufe im Oktober 2026: 599,59 EUR
- iShares World High Income ETF :: 400,00 EUR
- L&G Global Quality Dividends ETF :: 100,00 EUR
- Visa Inc. :: 99,59 EUR
Verkäufe im Oktober 2026: n/a
Zukünftige Dividende durch Zukäufe (abzgl. Verkäufe): +42,54 EUR (bei EUR/USD von 1,125)
Das Depot im Monatsvergleich
Mein Dividendenaktiendepot hatte am Ende des Monats einen Wert von 246.108,42 EUR. Das ist ein Buchgewinn von 12.028,36 EUR bzw. +5,1 % gegenüber dem Vormonat von 234.080,06 EUR.

Das Depot markierte damit im Oktober 2026 ein neues Allzeithoch bei 246.108,42 EUR.
Aktuell befinden sich 39 Einzelaktien und 7 ETFs im Depot. Das ist die gleiche Anzahl wie im letzten Monat.
Die Top 5-Kurs-Performer im Depot sind:
- Apple Inc. +1.338,2 %
- Broadcom Inc. +1.281,2 %
- Microsoft Corp. +427,3 %
- Alphabet Inc. +389,7 %
- Iron Mountain Inc. +377,3 %
Die Flop 5-Kurs-Performer im Depot sind:
- VICI Properties Inc. -19,5 %
- Realty Income Corp. -0,1 %
- JPM US Premium Income ETF -0,1 %
- JPM Global Premium Income ETF +0,1 %
- Essential Prop. Realty Trust Inc. +2,6 %
Die Dividendeneinnahmen über die nächsten 12 Monate werden voraussichtlich 6.960,93 EUR betragen. Das ist eine Steigerung um 137,98 EUR bzw. +2,0 % im Vergleich zum letzten Monat von 6.822,95 EUR.
Anmerkung: Der EUR/USD-Wechselkurs hat einen erheblichen Einfluss auf die Ausschüttungen, in einem Monat positiv, im anderen negativ. Ohne Währungsschwankungen würde sich die Dividende durch die Zukäufe im Oktober um ca. 43 EUR erhöhen.
Seit Depotstart im Jahr 2014 konnte ich Dividenden in Höhe von insgesamt 36.974,04 EUR vereinnahmen.
Die finanzielle Unabhängigkeit
Investieren muss Spaß machen, Stichwort Motivation.
Und man sollte Ziele haben, zum Beispiel die Finanzielle Freiheit durch passives Einkommen als großes übergeordnetes Ziel. Warum nicht beides kombinieren?
Dazu mache ich folgendes. Ich rechne mir spaßeshalber aus, wie viel Zeit mir meine Dividenden schon erkauft haben. Dazu nehme ich einen fiktiven Stundenlohn von 13,90 EUR (Mindestlohn 2026) an.
- Stundenlohn (netto) :: 13,90 EUR
- Dividenden pro Monat :: 572,23 EUR
- Stunden weniger zu arbeiten :: 41,2 Std.
Sprich im aktuellen Monat hätte ich über 41 Stunden bzw. volle 5 Tage daheim bleiben können und diese wären bereits durch mein passives Einkommen mit Dividenden finanziert. Na, wie klingen 5 Tage zusätzlicher Urlaub jeden Monat for free & forever für dich?
Das sind aufs Jahr gesehen über 61 Tage und somit auch ziemlich genau 12 Wochen Sonderurlaub. Ein Leben lang!
Und du musst dafür nie wieder irgendeinen Chef um Erlaubnis fragen oder vorher Überstunden schieben. Großartig!
Vergiss alle Gründe, warum es nicht funktionieren kann.
Glaube an den einen Grund, warum es funktionieren wird.
Ein Arbeitsmonat hat durchschnittlich 21,6 Tage bzw. 173,3 Stunden. Vor diesem Hintergrund kann man auch sagen, ich habe bereits 23,8 % auf dem Weg zur Finanziellen Unabhängigkeit zurückgelegt!
Wie weit bist du auf deinem Weg schon vorangekommen?
Das war es bereits schon wieder für diesen Monat.
Ich bin zufrieden, habe 572,23 EUR mehr auf dem Konto und kann mich damit beschäftigen, wie ich diese reinvestiere, um für die Zukunft weiteres passives Einkommen mit Dividenden zu verdienen.
Life is good! Wie lief dein Monat so?
Last but not least, folge mir auch auf Twitter/X, damit du keinen neuen Artikel mehr verpasst und vergiss auch nicht in die Depotübersicht zu schauen. Ich habe alle Charts und Statistiken aktualisiert für dich zum Nachlesen.
Danke fürs Lesen und wenn dir der Artikel gefallen hat, hinterlasse mir einen Kommentar und teile ihn mit deinen Freunden auf Social Media oder in deinem Lieblingsforum. Das würde mir sehr viel bedeuten. Vielen Dank!