Möchtest du deinen zukünftigen Cash Flow ausbauen, musst du von Zeit zu Zeit frisches Kapital in den Markt bringen. Dies kann durch den Ausbau schon vorhandener Werte geschehen, als auch durch die Eröffnung einer neuen Position. Um dir dabei etwas Anregung zu geben, teile ich heute mit euch 5 Ideen für deine Watchlist im Oktober 2026!
Ein kleiner Hinweis vornweg, dies ist wie immer keine Kaufempfehlung.
Was ich aber empfehlen kann, pack dir deine Kandidaten auf eine Watchlist oder in ein Musterdepot. Beobachte diese Aktien für einen gewissen Zeitraum. So bekommst du ein Gefühl für den Kurs und die aktuelle Entwicklung.
Wenn du dann noch von Zeit zu Zeit auf Seiten wie SeekingAlpha.com ein paar aktuelle Artikel zu den Unternehmen auf deiner Watchlist liest, dann bist du den meisten Leuten bereits einige Schritte voraus.
Du versetzt dich damit in eine Position, um direkt bei nächster Gelegenheit entscheiden zu können. Wann immer diese Gelegenheit kommt. Nichts ist ärgerlicher, als dass der Markt nach unten korrigiert, du Geld zur Verfügung hast, aber nicht weißt, wo du dieses am besten investieren kannst.
Preparation meets opportunity!
Sei vorbereitet! Viele, die den Aktienmarkt nur von außen kennen, werden irgendwann zu dir sagen, dass du einfach Glück hattest. Das ist zwar Blödsinn, aber lass sie es ruhig Glück nennen.
Man kann nämlich sprichwörtlich sein Glück erzwingen, wenn man sich vorbereitet hat und dann bereit ist loszulegen, wenn die Gelegenheit kommt. Andere verpassen diese Gelegenheit, du nicht. Denn du hattest Glück bist vorbereitet.
Übrigens ein Prinzip, was natürlich auch außerhalb der Börse in vielen Lebensbereichen genauso gilt: Preparation meets opportunity!
Idee #1: NextEra Energy Inc. (NEE)
NextEra Energy, Inc. erzeugt, speichert, überträgt, verteilt und verkauft über ihre Tochtergesellschaften Strom an End- und Großhandelskunden in Nordamerika. Das Unternehmen ist in den Segmenten Florida Power & Light Company (FPL) und NEER tätig. Das Unternehmen erzeugt Strom aus Wind-, Solar-, Kernkraft-, Erdgas- und anderen Anlagen für saubere Energie. Darüber hinaus investiert es in Anlagen zur Stromerzeugung, -speicherung, -übertragung und -verteilung; besitzt, entwickelt, errichtet, verwaltet und betreibt Erzeugungsanlagen, darunter Anlagen für erneuerbare Energien, Kernkraft und Erdgas sowie Batteriespeicheranlagen auf dem Großhandelsenergiemarkt in den Vereinigten Staaten und Kanada, ebenso wie Strom- und Gasübertragungsanlagen sowie Erdgasleitungen; bietet umfassende Dienstleistungen zur Deckung des Energie- und Kapazitätsbedarfs an; vermarktet und handelt mit energiebezogenen Rohstoffen; und ist an der Förderung von Erdgas, Erdgasflüssigkeiten und Öl beteiligt. Zum 31. Dezember 2025 verfügte das Unternehmen über eine Nettoerzeugungskapazität von rund 35.963 Megawatt, rund 93.000 Circuit-Meilen an Übertragungs- und Verteilungsleitungen sowie 932 Umspannwerke. Es versorgt rund 12 Millionen Menschen über etwa 6 Millionen Kundenkonten an der Ost- und der unteren Westküste Floridas. Das Unternehmen war früher unter dem Namen FPL Group, Inc. bekannt und änderte seinen Namen im Jahr 2010 in NextEra Energy, Inc. NextEra Energy, Inc. wurde 1925 gegründet und hat seinen Hauptsitz in Juno Beach, Florida.
Nach Xcel Energy und NiSource widmen wir uns erneut den Versorgern und werfen mal wieder einen Blick auf NextEra Energy. Das Unternehmen ist ja bei Investoren sehr beliebt, da es relativ stark wächst. Allerdings brachten Finanzierungssorgen eines Tochterunternehmens auch die Muttergesellschaft in Turbulenzen.
In der Zwischenzeit hat sich NextEra Energy relativ unabhängig von dieser Tochtergesellschaft gemacht. Selbst wenn diese komplett pleitegehen würde – was höchstwahrscheinlich nicht geschehen wird – würde das die Muttergesellschaft kaum noch beeinflussen.
Aus dieser Richtung droht also keine Gefahr mehr. Wir können uns daher allein auf NextEra Energy konzentrieren und mal schauen, was die letzten Quartalszahlen brachten.
Diese zeigten zunächst einmal einen starken Gewinnanstieg pro Aktie um 9,7 %, wodurch die Analystenschätzungen übertroffen wurden. Außerdem wuchs der Auftragsbestand für den Ausbau erneuerbarer Energien weiter an, und bis 2029 sind bereits zwei Drittel der Projekte vertraglich zugesichert.
Ich konnte auf die Schnelle nicht finden, ob dies auch bedeutet, dass die Finanzierung bereits steht. Das wäre in Zeiten steigender Zinsen sicher interessant, denn es würde zusätzliche Sicherheit geben, dass in letzter Sekunde nicht doch noch der Stecker gezogen wird.
Auch wenn NextEra Energy immer im Zusammenhang mit erneuerbaren Energien genannt wird, ist nicht alles grüner Strom bei denen. So wird der weitere Ausbau auch mit herkömmlichen Energiequellen vorangetrieben, was dem Unternehmen z. B. bei Großkundenprojekten in Florida erlaubt, mit den Kapazitätsausbauten der dortigen Rechenzentren Schritt zu halten.
Dieser letzte Punkt klang für mich allerdings eher so, als hätten sie krampfhaft versucht, KI und Rechenzentren irgendwie in den Geschäftsbericht zu quetschen. 😉
Trotz dieser positiven Nachrichten gab es auch ein paar Dämpfer. Vor allem der Gesamtumsatz konnte die Erwartungen nicht ganz erfüllen. Zwar stieg er in Summe leicht um 1,6 % auf 8,1 Mrd. USD, verfehlte damit die Schätzungen aber recht deutlich.
Ein Grund dafür war der Umsatzrückgang bei den erneuerbaren Energien. Obwohl der Gewinn stieg, sank der Umsatz. Dies wird etwas verklausuliert mit dem Timing bei Transaktionen und Handelsaktivitäten begründet. Damit wollte man wohl kommunizieren, dass dies kein Problem darstellt und sich später positiv auswirken wird.
Zu guter Letzt drückte auch die aktuelle Zinsentwicklung etwas auf die Stimmung. Denn selbst wenn NextEra Energy keine wesentlichen Probleme mit seinen Finanzierungen hat, werden kommende Finanzierungen oder anstehende Refinanzierungen dadurch auf jeden Fall teurer als noch vor ein paar Monaten oder Jahren prognostiziert.
Insgesamt sehen die Zahlen aber sehr solide aus und ich sehe hier keinen Grund, besorgt zu sein. Aktuell gibt es sogar wieder die 3 % Dividendenrendite zum Einstieg, was ja immer eine gute Basis für die Zukunft ist. Da NextEra Energy weiterhin mit einem niedrigen zweistelligen Wachstum plant, kann man wohl auch mit anständigen Dividendenerhöhungen rechnen.
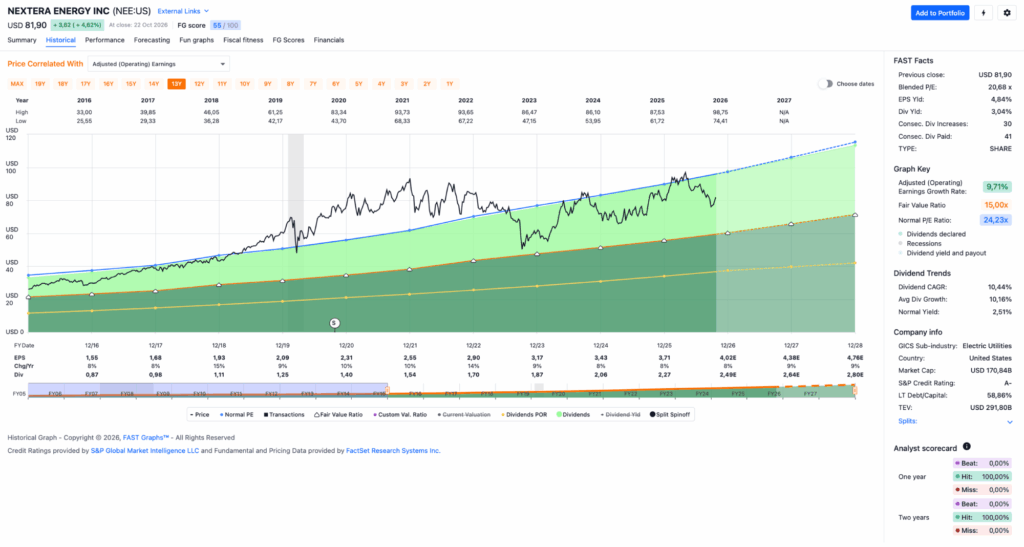
NextEra Energy zahlt seit 41 Jahren eine Dividende und hat diese die letzten 30 Jahre (!) durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 11,2 % und in den letzten 3 Jahren um 9,9 % jedes Jahr erhöht.
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) steig von 1,55 USD in 2016, auf 3,71 USD in 2025 und für 2026 werden 4,02 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 20,7 und liegt damit unter dem Schnitt der letzten 10 Jahre von 24,2.
Die Dividendenrendite (Dividend Yield) beträgt 3,0 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei sehr guten 61,1 %.
Das S&P Credit Rating ist A- (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 75,- USD bzw. 67,- EUR und immer dann, wenn die Dividendenrendite 3 % oder mehr beträgt.
Idee #2: Stryker Corp. (SYK)
Die Stryker Corporation ist als Medizintechnikunternehmen in den Vereinigten Staaten und weltweit tätig. Das Unternehmen ist in zwei Geschäftsbereichen tätig: „MedSurg und Neurotechnology“ sowie „Orthopädie“. Das Segment „MedSurg und Neurotechnology“ bietet chirurgische Geräte, Technologien zur Sicherheit von Patienten und Pflegepersonal, Navigationssysteme, endoskopische Systeme und Kommunikationssysteme, Patientenhandhabungssysteme, medizinische Notfallausrüstung und Einwegprodukte für die Intensivpflege, Technologien für die klinische Kommunikation und KI-gestützte virtuelle Versorgungsplattformen sowie minimalinvasive Produkte zur Behandlung von akutem ischämischem und hämorrhagischem Schlaganfall sowie venöser Thromboembolie; Produkte für traditionelle Hirnoperationen und offene Schädelchirurgie; sowie orthobiologische und biochirurgische Produkte, darunter synthetische Knochentransplantate und Produkte zur Wirbelsäulenaugmentation. Das Segment „Orthopädie“ bietet Implantate für den Einsatz bei Gelenk-Totalendoprothesen, wie Hüft-, Knie- und Schulterprothesen, sowie für Sprunggelenkoperationen, Unfallchirurgie und Eingriffe an den Extremitäten; dazu gehört auch „Mako Shoulder“, das die Anwendungsmöglichkeiten der intelligenten Robotik erweitert. Das Unternehmen vertreibt seine Produkte über eigene Tochtergesellschaften und Niederlassungen sowie über externe Händler und Distributoren in rund 61 Ländern an Ärzte, Krankenhäuser und andere Gesundheitseinrichtungen. Die Stryker Corporation wurde 1941 gegründet und hat ihren Hauptsitz in Portage, Michigan.
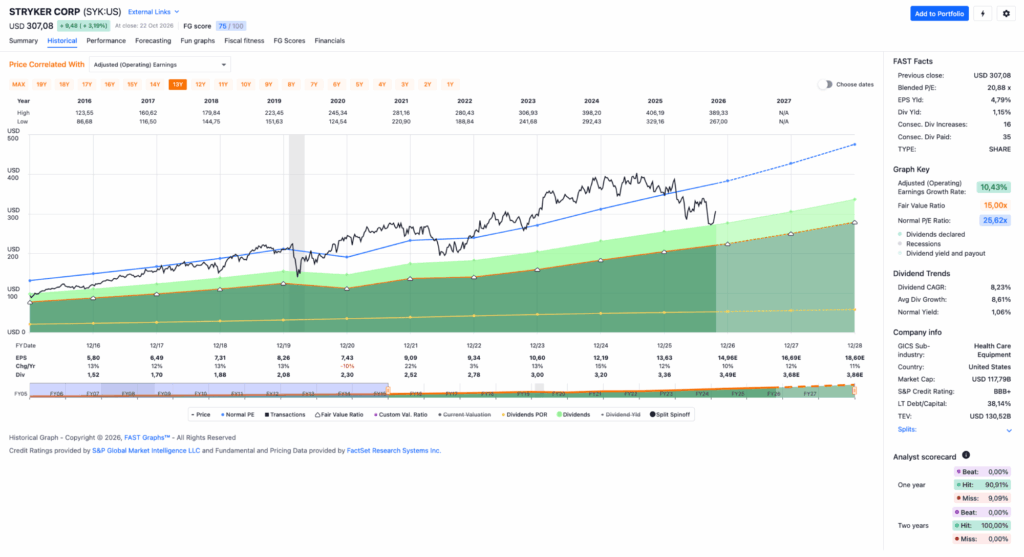
Stryker steht schon sehr lange auf meiner Watchlist, hat aufgrund der fast immer sehr starken Überbewertung aber bisher keinen Eingang in mein Depot gefunden. Jetzt gab es mal über mehrere Monate hinweg stärkere Rücksetzer und die Bewertung hat immerhin zum Teil etwas nachgegeben.
Bei den letzten Quartalszahlen konnte das Unternehmen auf jeden Fall mit den Ergebnissen glänzen. Sowohl die Umsatzerwartungen als auch die Gewinnerwartungen wurden übertroffen. Der Umsatz stieg um 9,4 % auf 6,6 Mrd. USD und der Gewinn pro Aktie kletterte sogar um 17,9 % auf 3,69 USD.
Ein Hauptgrund war sicher die weiter verbesserte Marge. Diese beträgt nun 27,4 % und stieg damit im Vergleich zum Vorjahr um 1,7 %. Laut Stryker Management sind die Haupttreiber hier die operative Effizienz, starke Volumenzuwächse und eine breite Nachfrage im Kerngeschäft.
Auch die schnelle Erholung nach einem IT-Sicherheitsvorfall wurde angesprochen. Dieser Cyberangriff im März dieses Jahres beeinträchtigte die operativen Geschäfte doch recht deutlich, was wohl auch die Kursrücksetzer zu dieser Zeit erklärt. Dies scheint nun größtenteils überwunden zu sein. Infolgedessen wurde die Jahresprognose für das Umsatzwachstum weiter präzisiert und liegt nun bei 8,3 bis 9,3 %.
Gegen diese durchaus sehr positiven Nachrichten erscheinen die negativen Kommentare zum Quartalsbericht sehr marginal.
So wurden schwächere Umsätze im Segment Gefäßchirurgie (Vascular) hervorgehoben. Hier ging es um 6,7 % nach unten, während andere Segmente wie z. B. Endoskopie (+10,2 %) und Trauma (+12,5 %) weiter stark zulegten.
Darüber hinaus dämpfte das Stryker Management die Erwartungen etwas mit dem Hinweis auf anhaltende Herausforderungen bei den Lieferketten. Im Detail wurde nicht darauf eingegangen, was das Problem ist, aber man kann vermuten, dass die Zollthematik und die allgemeine geopolitische Unsicherheit hier eine Rolle spielen.
Ob das Management damit den Kurs absichtlich weiter drücken wollte, weiß ich nicht. Trotz des starken Geschäftsberichts gab die Stryker-Aktie am Tag der Veröffentlichung speziell nach diesen Kommentaren des Managements um glatte 6 % nach.
Na ja, alle, die nachkaufen oder einsteigen wollen, kann das freuen, denn so bekommt man mehr Anteile von einem großartigen Unternehmen. 🙂
Zu guter Letzt äußerte sich das Management auch zu den zu erwartenden Kürzungen bei den Arzthonoraren. Ich muss zugeben, dass ich nicht genau weiß, was da in den USA aktuell wieder diskutiert wird, aber es scheint, als könnte dies bei Stryker in der Zukunft durchaus zu weniger Umsätzen speziell im Segment Gelenkersatz führen.
Aber wie schon gesagt: Insgesamt sind die Zahlen sehr gut bis großartig. Ich mache mir da keine Sorgen, dass sie solche Probleme nicht auch adressieren können.
Mir persönlich ist die Dividendenrendite etwas zu niedrig. Wenn ich die Ausschüttungsquote von gerade einmal 24,6 % sehe, dann denke ich mir: Schüttet doch mal 50 % aus und hebt eure Dividendenrendite damit über 2 %. Das würde zumindest ein paar neue Investoren anziehen, die auf Cash Flow aus sind, so wie ich.
Stryker zahlt seit 35 Jahren eine Dividende und hat diese die letzten 16 Jahre durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 10,6 % und in den letzten 3 Jahren um 5,9 % jedes Jahr erhöht.
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) stieg von 5,80 USD in 2016, auf 13,63 USD in 2025 und für 2026 werden 14,96 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 20,9 und liegt damit unter dem Schnitt der letzten 10 Jahre von 25,6.
Die Dividendenrendite (Dividend Yield) beträgt 1,2 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei zu niedrigen 24,6 %.
Das S&P Credit Rating ist BBB+ (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 135,- USD bzw. 117,50 EUR und immer dann, wenn die Dividendenrendite 2 % oder mehr beträgt.
Idee #3: JPMorgan Chase & Co. (JPM)
JPMorgan Chase & Co. ist als Bank und Finanzholdinggesellschaft in den Vereinigten Staaten, im übrigen Nordamerika, in Europa, im Nahen Osten, in Afrika, im asiatisch-pazifischen Raum, in Lateinamerika und in der Karibik tätig. Das Unternehmen ist in drei Geschäftsbereichen aktiv: Consumer & Community Banking, Commercial & Investment Bank sowie Asset & Wealth Management. Das Unternehmen bietet Einlagen-, Anlage- und Kreditprodukte sowie Cash-Management an; Aktivitäten im Bereich der Hypothekenvergabe und -betreuung; Wohnbauhypotheken und Immobilienkredite; sowie Kreditkarten, Zahlungslösungen, Reisedienstleistungen, Händlerangebote, Lifestyle-Vorteile, Autokredite und Leasingverträge für Verbraucher und kleine Unternehmen über Bankfilialen, Geldautomaten sowie Digital- und Telefonbanking. Darüber hinaus bietet es Investmentbanking, Market-Making, Finanzierungen, Verwahrungsdienste sowie Wertpapierprodukte und -dienstleistungen an; Beratung zu Unternehmensstrategien und -strukturen, Kapitalbeschaffung an den Aktien- und Anleihemärkten sowie Dienstleistungen zur Kreditvergabe und -syndizierung; Bar- und Derivateinstrumente, Risikomanagementlösungen, Prime Brokerage, Clearing und Research; sowie Fondsdienstleistungen, Liquiditäts- und Handelsdienstleistungen und Datenlösungen für Großunternehmen, Finanzinstitute, Händler, Start-ups, kleine und mittelständische Unternehmen, Kommunalverwaltungen, Gemeinden, gemeinnützige Organisationen und Kunden aus dem Bereich Gewerbeimmobilien. Darüber hinaus bietet das Unternehmen institutionellen Kunden und Privatanlegern Multi-Asset-Anlagemanagementlösungen in den Bereichen Aktien, festverzinsliche Wertpapiere, alternative Anlagen und Geldmarktfonds an; vermögenden Kunden Altersvorsorgeprodukte und -dienstleistungen, Nachlassplanung, Kreditvergabe, Einlagen sowie Anlagemanagementprodukte; sowie die Abwicklung von Finanztransaktionen. JPMorgan Chase & Co. wurde 1799 gegründet und hat seinen Hauptsitz in New York, New York.
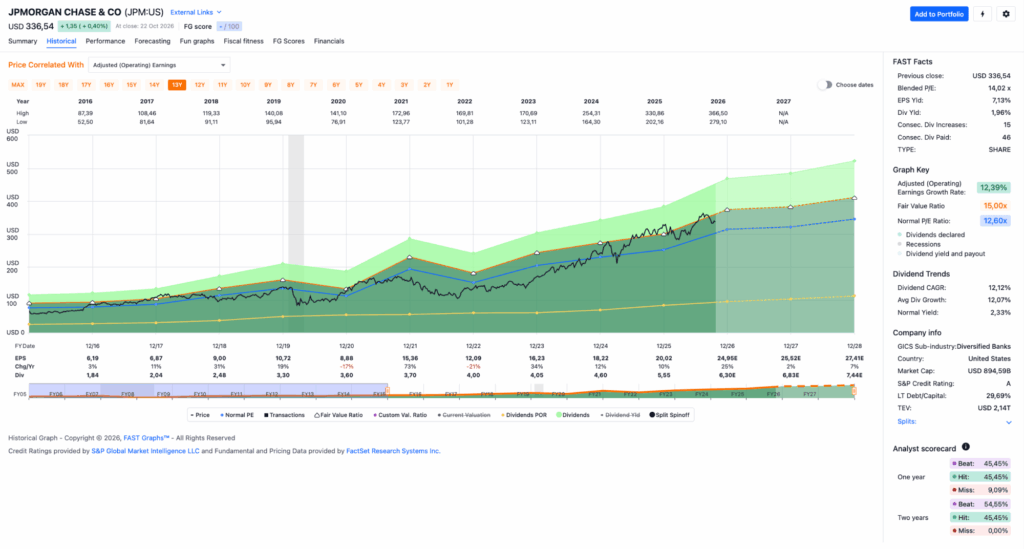
Ich mag keine Banken, aber wenn ich in eine investieren würde, dann wäre es wohl JPMorgan. Ich glaube, das habe ich im Rahmen dieser Watchlist-Artikel schon das eine oder andere Mal geschrieben, oder? Es ist halt wirklich so!
Nach der Finanzkrise dauerte es eine Weile – nicht zuletzt wegen der Niedrigzinsphase – bis sich die Bankenwelt allgemein erholte und wieder für Investoren interessant wurde. Seitdem gibt es eine beispiellose Rallye bei den Finanzwerten, und JPMorgan mischt ganz vorne mit.
So kletterte der Nettogewinn im Jahresvergleich um 6 % auf 15,3 Mrd. USD. Haupttreiber waren das Nettozinseinkommen (NII), bedingt durch das anhaltend hohe Zinsniveau, sowie das starke Kredit- und Einlagengeschäft. Hier ging es um 13 % rauf auf 27,1 Mrd. USD.
Aber auch das Investmentbanking brummt weiter. Hier ging es um 14 % nach oben, wobei besonders der Aktienhandel (Equity Market) mit einem Plus von 49 % glänzte.
Außerdem wuchsen die Segmente Vermögensverwaltung (Asset & Wealth Management) und Kreditkarten (Consumer) stark. Letzteres legte um 10 % zu und JPMorgan sieht keine nachlassende Konsumfreudigkeit der US-Verbraucher.
Auf der Negativseite wurde über Verluste des eigenen Wertpapierportfolios berichtet. Hier musste man offenbar 658 Mio. USD abschreiben. Das klingt zwar viel, aber irgendwann ist man in einer Situation, in der man nicht mehr so genau auf Summen unter einer Milliarde schaut. Verrückte Welt!
Dies wurde jedenfalls als Hauptgrund angegeben, warum die Analystenschätzungen für den Gewinn pro Aktie nicht erreicht wurden. Es wurden 5,90 bis 5,93 USD erwartet, es sind jedoch nur 5,75 USD geworden.
Zu guter Letzt wurden die deutlich gestiegenen Betriebskosten hervorgehoben, was etwas auf die Stimmung drückte. Die Gesamtausgaben stiegen auf 27,3 Mrd. USD. Ursächlich hierfür waren höhere personelle Vergütungen (volumenabhängige Boni), stark gestiegene IT- und Technologie-Investitionen sowie inflationsbedingte Kostensteigerungen.
Alles in allem war das aber mal wieder ein sehr guter Quartalsbericht einer der wichtigsten, wenn nicht der wichtigsten US-Banken. Wer nach der Finanzkrise eingestiegen ist, wird sicher seine helle Freude mit JPMorgan haben.
Ich hätte für meinen Einstieg aber gern eine noch leicht bessere Bewertung. Die JPMorgan-Aktie ist jetzt sicher nicht teuer oder gar überbewertet. Trotzdem hätte ich gern eine etwas höhere Dividendenrendite zum Einstieg, dafür kann der Kurs gern mal ein paar Rücksetzer produzieren.
JPMorgan zahlt seit 46 Jahren eine Dividende und hat diese die letzten 15 Jahre durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 13,8 % und in den letzten 3 Jahren um 14,5 % jedes Jahr erhöht.
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) stieg von 6,19 USD in 2016, auf 20,02 USD in 2025 und für 2026 werden 24,95 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 14,0 und liegt damit über dem Schnitt der letzten 10 Jahre von 12,6.
Die Dividendenrendite (Dividend Yield) beträgt 2,0 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei zu niedrigen 27,7 %.
Das S&P Credit Rating ist A (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 250,- USD bzw. 223,25 EUR und immer dann, wenn die Dividendenrendite 3 % oder mehr beträgt.
Idee #4: Eastman Chemical Company (EMN)
Die Eastman Chemical Company ist als Hersteller von Spezialmaterialien in den Vereinigten Staaten, China und weltweit tätig. Der Geschäftsbereich „Additives & Functional Products“ des Unternehmens bietet Bausteine auf Basis von Aminderivaten, Zwischenprodukte für Tenside, Metam-basierte Bodenbegasungsmittel und Lösungen auf Basis organischer Säuren; spezielle Koaleszenzmittel und Lösungsmittel, Lackadditive und Spezialpolymere sowie Wärmeübertragungs- und Luftfahrtflüssigkeiten an. Das Unternehmen bedient die Märkte Transport, Körperpflege, Wellness, Lebensmittel, Futtermittel, Landwirtschaft, Bauwesen, Wasseraufbereitung, Energie, Verbrauchsgüter, Gebrauchsgüter und Elektronik. Der Geschäftsbereich „Advanced Materials“ liefert Copolyester, zellulosebasierte Biopolymere, Polyvinylbutyral-Platten, Polyesterfolien sowie Fenster- und Schutzfolien für wertschöpfende Endanwendungen in den Endmärkten Transport, Gebrauchsgüter, Elektronik, Bauwesen, Medizin und Pharma sowie Verbrauchsgüter. Das Segment „Chemical Intermediates“ des Unternehmens bietet Olefin- und Acetyl-Derivate, Methylamine und Salze, höhere Amine und Lösungsmittel, Ethylen sowie Standardlösungsmittel an; außerdem primäre phthalatfreie und phthalathaltige Weichmacher sowie Nischen-Weichmacher ohne Phthalate für die Bereiche Industriechemikalien und -verarbeitung, Bauwesen, Gesundheit und Wellness sowie Lebensmittel und Futtermittel. Der Geschäftsbereich „Fasern“ liefert Celluloseacetat-Stränge, Triacetin, Celluloseacetat-Flocken, Essigsäure und Essigsäureanhydrid für den Einsatz in Filtermedien, vor allem in Zigarettenfiltern; naturfarbene und lösungsgefärbte Acetatgarne sowie Stapelfasern für den Einsatz in den Märkten für Verbrauchsgüter sowie Gesundheit und Wellness; und nassgelegte Vliesstoffe, Spezial- und technische Papiere sowie Celluloseacetatfasern für die Märkte Transport, Industrie, Landwirtschaft und Bergbau sowie Luft- und Raumfahrt. Die Eastman Chemical Company wurde 1920 gegründet und hat ihren Hauptsitz in Kingsport, Tennessee.
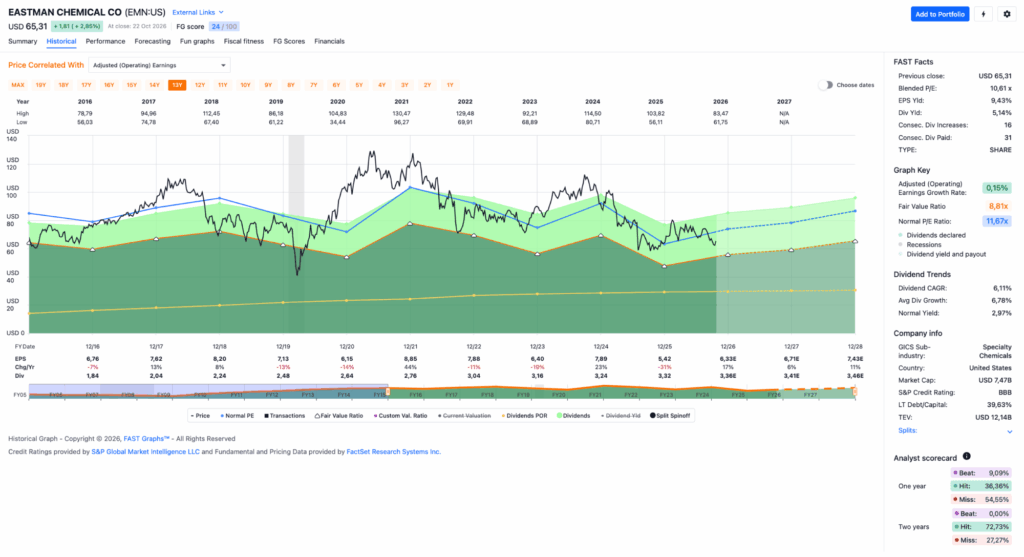
Beim Durchsehen meines Depots bleibt mein Blick regelmäßig bei Eastman Chemical hängen, da diese schon seit einiger Zeit darin enthalten sind, der Kurs aber irgendwie nicht vom Fleck kommt. Mal geht es rauf, mal geht es runter, am Ende ist es bisher ein sogenanntes Nullsummenspiel.
Klar, die Chemiebranche, speziell Unternehmen mit einem hohen Anteil an Spezialwerkstoffen – sei es Industriegase oder, wie bei Eastman Chemical, Spezialkunststoffe oder Spezialzusatzstoffe – hat es in den letzten Jahren nicht leicht. Seit 2020 sind Lieferketten ein Problem und geopolitische Verwerfungen (blockierte Lieferwege etc.) erschweren das Leben dieser Unternehmen zusätzlich.
Planungssicherheit sieht anders aus, aber die braucht man, da die Investitionen in neue Anlagen in dieser Branche eher zu den größeren, teureren und langfristigeren Projekten zählen.
Der letzte Geschäftsbericht von Eastman Chemical sah aber nicht so schlecht aus, wie man aufgrund der Kursrücksetzer vermuten könnte. Sowohl der Umsatz (+10 % auf 2,51 Mrd. USD) als auch der Gewinn pro Aktie (+23 % auf 1,97 USD) legten stärker zu als von den Analysten erwartet. Sehr gut!
Hervorgehoben wurde das Wachstum in der Sparte „Advanced Materials”, welches durch ein breites Mengenwachstum über praktisch alle Produktgruppen hinweg getrieben wurde. Dabei konnten die gestiegenen Rohstoff- und Logistikkosten über die Verkaufspreise weitergereicht werden.
Außerdem wurden weitere Erfolge des Kostensenkungsprogramms vermeldet. Ich habe mir die Treiber nicht im Detail angeschaut, aber netto sollen 125 bis 150 Mio. USD jährlich eingespart werden und man befindet sich voll auf Kurs bzw. liegt sogar etwas vor der Zielerfüllung.
Den operativen Cash Flow im letzten Geschäftsbericht könnte man als Flop bezeichnen, da er mit 224 Mio. USD leicht unter den 233 Mio. USD des Vorjahres lag. Das Management von Eastman Chemical kann jedoch relativ leicht gegensteuern, indem es sogenanntes „Working Capital” freisetzt. Dann sähen die Zahlen sofort wieder besser aus. Die Frage ist, ob man das will oder ob das Geld nicht besser „working” soll.
Oh Mann, war der schlecht. 😀
Es gab auch ein paar negative Kommentare zu einzelnen kleineren Sparten. Beispielsweise wurde erwähnt, dass die Sparte „Fibers” aufgrund höherer Wartungskosten und einer geringeren Anlagenauslastung das operative Ergebnis negativ belastete.
Alles in allem ist die Lage bei Eastman Chemical zwar nicht überragend, aber auch nicht schlecht. Leider bleibt das Unternehmen, wie alle in der Branche, sehr abhängig von externen Faktoren. Das bringt mich zum Nachdenken, ob man dies bei der Investmententscheidung höher gewichten sollte. Es nützt ja nichts, wenn ich eine gute Idee habe, die mir aber ständig durch externe Faktoren leicht zunichte gemacht werden kann.
Ich selbst habe Eastman Chemical-Anteile im Depot und diese Position steht bei potentiellen Umschichtungen in Zukunft wohl regelmäßig zur Disposition. Solange erfreue ich mich aber an einer wirklich üppigen Dividende, die in meinen Augen auch relativ sicher ist. Die Ausschüttungsquote liegt bei gesunden 61 %. Da bleibt auch noch genug Geld übrig, um nach den Dividendenzahlungen in die Zukunft des Unternehmens zu investieren oder zur Abwechslung mal ein größeres Aktienrückkaufprogramm aufzusetzen.
Eastman Chemical zahlt seit 31 Jahren eine Dividende und hat diese die letzten 16 Jahre durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 6,4 % und in den letzten 3 Jahren um 2,4 % jedes Jahr erhöht.
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) stieg von 6,76 USD in 2016, auf 5,42 USD in 2025 und für 2026 werden 6,33 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 10,6 und liegt damit unter dem Schnitt der letzten 10 Jahre von 11,7.
Die Dividendenrendite (Dividend Yield) beträgt 5,1 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei sehr guten 61,2 %.
Das S&P Credit Rating ist BBB (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 56,- USD bzw. 50,- EUR und immer dann, wenn die Dividendenrendite 6 % oder mehr beträgt.
Idee #5: Essential Properties Realty Trust Inc. (EPRT)
Essential Properties Realty Trust, Inc. ist ein intern verwalteter REIT, der vorwiegend Einzelmieter-Immobilien erwirbt, besitzt und verwaltet, die langfristig im Rahmen von Netto-Mietverträgen an Unternehmen vermietet sind, die dienstleistungsorientierte oder erlebnisorientierte Geschäfte betreiben. Zum 30. September 2025 umfasste das Portfolio des Unternehmens 2.266 freistehende Immobilien mit Netto-Mietverträgen, deren gewichtete durchschnittliche Mietdauer 14,4 Jahre und deren gewichtete durchschnittliche Mietdeckungsquote 3,6x betrug. Darüber hinaus waren zum 30. September 2025 99,8 % des Portfolios des Unternehmens an Mieter vermietet, die 645 verschiedene Konzepte in 48 Bundesstaaten betreiben. Das Unternehmen wurde 2016 gegründet und hat seinen Hauptsitz in Princeton, New Jersey.
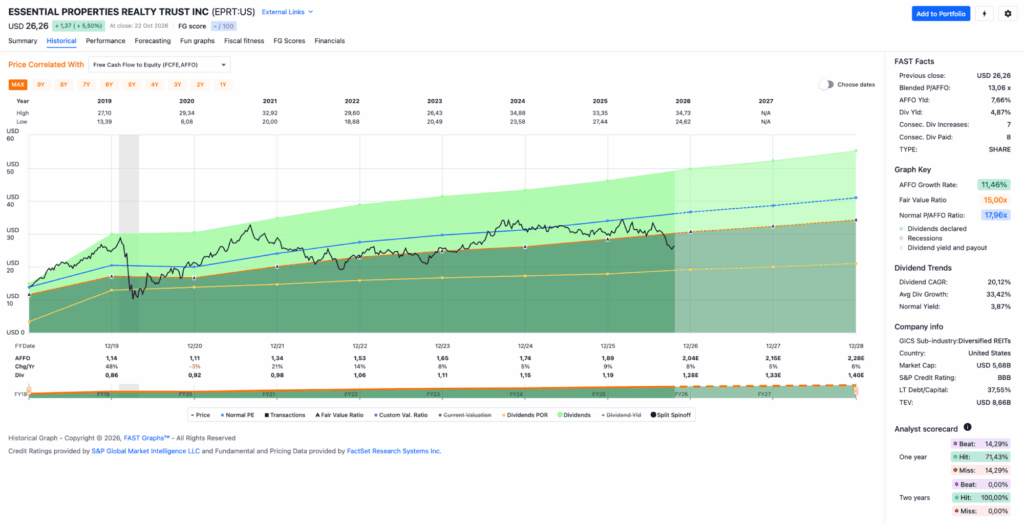
Last but not least wie üblich ein REIT. Diesmal schaue ich mir Essential Properties an.
Essential Properties landete als Ersatz für meine geliebte Store Capital in meinem Depot, nachdem diese raffgierigen Privat-Equity-Typen mir die Aktien weggekauft hatten, ohne dass ich etwas dagegen tun konnte.
Nein, ich bin nicht nachtragend. Wieso? 😀
Mund abputzen und weiter, denn Essential Properties erweist sich als wirklich brauchbare Alternative. So wurde im letzten Quartalsbericht die AFFO-Prognose zum vierten Mal in Folge leicht angehoben. Sie liegt jetzt bei 2,02 bis 2,05 USD. Dies wird durch einen Umsatzanstieg von 16,4 % auf 168,7 Mio. USD untermauert.
Darüber hinaus bleibt die sehr hohe Mietauslastung von 99,6 % ein Markenzeichen von Essential Properties. Zusätzlich konnte das Unternehmen im abgelaufenen Quartal weitere Neuerwerbungen mit einer attraktiven durchschnittlichen Mietrendite von 9,4 % verzeichnen.
Die Ausschüttungsquote bleibt mit 63 % weiterhin extrem konservativ. Das lässt zum einen die zukünftigen Dividendenzahlungen als sehr sicher erscheinen und sorgt zum anderen dafür, dass genug Cash übrig bleibt, um weitere Investitionen ohne Neuaufnahme von Schulden zu finanzieren. Allein im letzten Quartal waren es 42 Mio. USD, für das Geschäftsjahr peilt man 170 bis 200 Mio. USD verfügbares Kapital an.
Zusätzlich wird natürlich auch Fremdkapital genutzt, aufgrund der gestiegenen Zinsen muss hier aber eher vorsichtig agiert werden. In diesem Zusammenhang hat Essential Properties im dritten Quartal bereits eine Fälligkeit im Jahr 2027 vorzeitig getilgt und ist somit inklusive 2027 gar nicht mehr gezwungen, irgendwelche Schulden zu refinanzieren. Erst im Jahr 2028 wird eine Tranche von 400 Millionen US-Dollar fällig. Kurzfristig ist das Zinsrisiko somit null und mittelfristig sehr überschaubar.
Der gewichtete Zinssatz für das bestehende Gesamtportfolio liegt bei niedrigen 4,3 %, die durchschnittliche Restlaufzeit beträgt knapp 4,8 Jahre und die Nettoverschuldung im Verhältnis zum EBITDA liegt bei sehr konservativen 3,8x. Das gibt dem Unternehmen enorm viel Puffer.
Essential Properties kauft neue Immobilien aktuell zu einer Mietrendite von attraktiven 9,4 % ein. Selbst bei Beschaffung von frischem Fremdkapital zu aktuell ca. 5,5 % bis 6,5 % bleibt eine extrem breite und gewinnbringende Marge von rund 3 %. Das klingt sehr gut!
Auf der negativen Seite gibt es nicht viel zu berichten. Ein paar außerplanmäßige Abschreibungen belasten das Ergebnis leicht oder die Kapitalerhöhung drückt wegen der Aktienverwässerung aufs Gemüt der Investoren.
Einzig die organisch langsamer wachsenden Bestandsmieten und der verhaltene Ausblick für das Wachstum im kommenden Jahr mit nur noch 5 % sehe ich als kleines Problem. Entweder sie stapeln tief, oder das Management von Essential Properties erwartet wirklich eine deutliche Abkühlung der wirtschaftlichen Entwicklung in den USA.
Alles in allem bin ich mit meinem Investment in Essential Properties sehr zufrieden und würde bei Gelegenheit gern aufstocken. Aktuell ist mir der Kurs trotz der letzten Kursrücksetzer jedoch noch etwas zu hoch, sodass die Dividendenrendite für einen REIT zu niedrig ist.
Ich habe aber ein Auge drauf und wer weiß, vielleicht ergibt sich ja bald die Gelegenheit?
Essential Properties zahlt seit 8 Jahren eine Dividende und hat diese die letzten 7 Jahre durchgehend gesteigert. Über die letzten 5 Jahre wurde die Dividende durchschnittlich um 5,4 % und in den letzten 3 Jahren um 4,3 % jedes Jahr erhöht.
Das bereinigte operative Ergebnis (Adjusted Funds From Operations = AFFO) stieg von 1,14 USD in 2019, auf 1,89 USD in 2025 und für 2026 werden 2,04 USD erwartet.
Das P/AFFO Ratio (ein KGV bzw. P/E Ratio macht bei REITs keinen Sinn) beträgt beim aktuellen Kurs 13,1 und liegt damit unter dem Schnitt der letzten 10 Jahre von 18,0.
Die Dividendenrendite (Dividend Yield) beträgt 4,9 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag für einen REIT bei extrem niedrigen 63,0 %.
Das S&P Credit Rating ist BBB (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 22,- USD bzw. 19,75 EUR und immer dann, wenn die Dividendenrendite 6 % oder mehr beträgt.
Was steht auf eurer Watchlist im Oktober 2026?
Und schon sind wir wieder am Ende angelangt.
Für Anleger mit einem langen Anlagehorizont (noch mindestens 15 bis 20 Jahre oder mehr) wäre Stryker sicher einen ernsthaften Blick wert, aber auch JPMorgan und NextEra Energy sehen aus Wachstums Perspektive interessant aus.
Für Dividendensammler und diejenigen, die einen stoischen Optimismus bezüglich der wirtschaftlichen Entwicklung der Welt haben, könnte Eastman Chemical natürlich einen genaueren Blick wert sein.
Mittendrin ist dann noch Essential Properties zu finden, die sowohl Dividende als auch Wachstum bieten. Als REIT passt sie jedoch nicht in jedes Portfolio. Für mich wäre das aber etwas.
Lasst uns in den Kommentaren darüber diskutieren!
Vielleicht entdecke ich oder die Leser ja auch das eine oder andere Schnäppchen und/oder neue Anregungen. 🙂
Und nun viel Spaß beim Sammeln von Informationen, dem Aufbauen und Weiterentwickeln eurer eigenen Watchlist!
Quellen: Fastgraph.com & Seekingalpha.com
*Legende:
Credit Rating AAA, AA, A & BBB = Investment Grade
Credit Rating BB, B, CCC, CC & C = Non-Investment Grade
Credit Rating R, SD & D = Möchtest du gar nicht wissen 😉
Credit Rating NR = Not rated
USD/EUR-Umrechnungskurs: 1,12
Danke fürs Lesen und wenn dir der Artikel gefallen hat, hinterlasse mir einen Kommentar und teile ihn mit deinen Freunden auf Social Media oder in deinem Lieblingsforum. Das würde mir sehr viel bedeuten. Vielen Dank!