Möchtest du deinen zukünftigen Cash Flow ausbauen, musst du von Zeit zu Zeit frisches Kapital in den Markt bringen. Dies kann durch den Ausbau schon vorhandener Werte geschehen, als auch durch die Eröffnung einer neuen Position. Um dir dabei etwas Anregung zu geben, teile ich heute mit euch 5 Ideen für deine Watchlist im September 2026!
Ein kleiner Hinweis vornweg, dies ist wie immer keine Kaufempfehlung.
Was ich aber empfehlen kann, pack dir deine Kandidaten auf eine Watchlist oder in ein Musterdepot. Beobachte diese Aktien für einen gewissen Zeitraum. So bekommst du ein Gefühl für den Kurs und die aktuelle Entwicklung.
Wenn du dann noch von Zeit zu Zeit auf Seiten wie SeekingAlpha.com ein paar aktuelle Artikel zu den Unternehmen auf deiner Watchlist liest, dann bist du den meisten Leuten bereits einige Schritte voraus.
Du versetzt dich damit in eine Position, um direkt bei nächster Gelegenheit entscheiden zu können. Wann immer diese Gelegenheit kommt. Nichts ist ärgerlicher, als dass der Markt nach unten korrigiert, du Geld zur Verfügung hast, aber nicht weißt, wo du dieses am besten investieren kannst.
Preparation meets opportunity!
Sei vorbereitet! Viele, die den Aktienmarkt nur von außen kennen, werden irgendwann zu dir sagen, dass du einfach Glück hattest. Das ist zwar Blödsinn, aber lass sie es ruhig Glück nennen.
Man kann nämlich sprichwörtlich sein Glück erzwingen, wenn man sich vorbereitet hat und dann bereit ist loszulegen, wenn die Gelegenheit kommt. Andere verpassen diese Gelegenheit, du nicht. Denn du hattest Glück bist vorbereitet.
Übrigens ein Prinzip, was natürlich auch außerhalb der Börse in vielen Lebensbereichen genauso gilt: Preparation meets opportunity!
Idee #1: McDonald’s Corp. (MCD)
Die McDonald’s Corporation besitzt, betreibt und vergibt Franchisen für Restaurants unter der Marke McDonald’s in den Vereinigten Staaten und weltweit. Das Unternehmen bietet Speisen und Getränke an, darunter Hamburger und Cheeseburger, verschiedene Hähnchen-Sandwiches, Pommes frites, Milchshakes, gefrorene Desserts, Eisbecher, Softeis-Waffeln, Kekse, Kuchen, Erfrischungsgetränke, Kaffee und andere Getränke; außerdem ein komplettes oder begrenztes Frühstücksangebot sowie verschiedene andere Produkte im Rahmen von zeitlich begrenzten Werbeaktionen. Das Unternehmen besitzt und betreibt Franchise-Restaurants im Rahmen verschiedener Strukturen, darunter konventionelles Franchising, Entwicklungslizenzen oder Tochtergesellschaften. Die McDonald’s Corporation wurde 1940 gegründet und hat ihren Sitz in Chicago, Illinois.
McDonald’s hatte in den letzten Monaten wirklich keinen guten Lauf. Damit meine ich den Kurs der Aktie, der nur noch gen Süden lief. Was ist da los?
Daran, dass niemand mehr bei McDonald’s isst, kann es nicht liegen, denn dieser Mythos wurde schon so oft widerlegt, dass ich das Thema nicht mehr aufgreifen möchte. Weltweit sind die Restaurants die meiste Zeit voll und McDonald’s ist beliebt wie eh und je.
Ein Blick auf die letzten Quartalszahlen zeigt, dass alles völlig normal bis teilweise sehr gut aussieht. Der Gewinn pro Aktie stieg um ordentliche 6 % und übertraf damit leicht die Erwartungen der Analysten. Dieses Gewinnwachstum wurde durch ein Wachstum der systemweiten Verkäufe (sprich über alle Produktgruppen hinweg) getragen, die um 5 % (währungsbereinigt 4 %) stiegen.
Das ist meiner Meinung nach ein starkes Zeichen für das Franchise und die Marke McDonald’s an sich.
Hervorgehoben wurde das starke Wachstum des Kundenbindungsprogramms (also praktisch der McDonald’s-App), welches um 20 % auf 40 Mrd. USD zulegte und nunmehr knapp 220 Mio. aktive Nutzer (+13 %) zählt. Strategisch ist das enorm wichtig. Ich konnte allerdings nicht herausfinden, ob das weltweit oder nur für die USA gilt.
Ich vermute, dass es sich um weltweite Zahlen handelt. Denn wenn ich auf die Schattenseite wechsle, dann fällt auf, dass die sogenannten „Comparable Sales” (vergleichbare Umsätze bereits bestehender Restaurants) in den USA nur um 0,8 % wuchsen, nach 2,5 % im Vorjahr. Angenommen wurden 1,1 %. Gleichzeitig war der Traffic in den Restaurants rückläufig und das Plus kam durch höhere „Average Baskets” (mehr Ausgaben pro Besuch) zustande.
Das wäre, ohne tiefer darauf einzugehen, wohl der größte Schwachpunkt der letzten Zahlen. Die USA sind nun mal der wichtigste Markt für die meisten Unternehmen – so auch für McDonald’s.
Zum Vergleich: Weltweit stiegen die vergleichbaren Umsätze um 1,3 %, nach +3,8 % im Vorjahr. Auch gegenüber dem Vorquartal ist das Ergebnis enttäuschend, denn damals konnte man noch mit +3,8 % glänzen.
Als Grund für die Schwierigkeiten wurde vom Management „Herausforderungen” (auf Deutsch: PROBLEME!) bei der Umsetzung der sogenannten Value-Strategie angeführt. McDonald’s verzettelte sich scheinbar dabei, gleichzeitig McValue, neue Getränke, eine große K-Pop-Demon-Hunters-Promotion und eine FIFA-Kampagne in den Restaurants umzusetzen.
Wie aber schon eingangs gesagt, war das Quartal jetzt nicht grundsätzlich schlecht. Umsatz, Gewinn und Kundenbindung wachsen, insbesondere in den USA. Das Problem liegt also bei den vergleichbaren Umsätzen und deswegen werden Investoren bei den nächsten Zahlen den US-Besucherverkehr genauer unter die Lupe nehmen.
Meiner Meinung nach war es in der Vergangenheit immer eine gute Idee, die McDonald’s-Aktie zu kaufen, wenn es beim Unternehmen ein wenig unrund läuft. Meine Position habe ich beispielsweise damals während eines Fleischskandals in China gekauft. Wenige Monate später war das Thema vom Tisch und heute erinnert sich kaum noch jemand daran.
So wird es auch mit den aktuellen Problemen sein. Deswegen kann es sich lohnen, die McDonald’s-Aktie zumindest in der nächsten Zeit genauer zu beobachten, um herauszufinden, ob sich eine gute Einstiegsgelegenheit ergibt.
McDonald’s zahlt seit 50 Jahren eine Dividende und hat diese die letzten 50 Jahre (!) durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 7,5 % und in den letzten 3 Jahren um 7,7 % jedes Jahr erhöht.
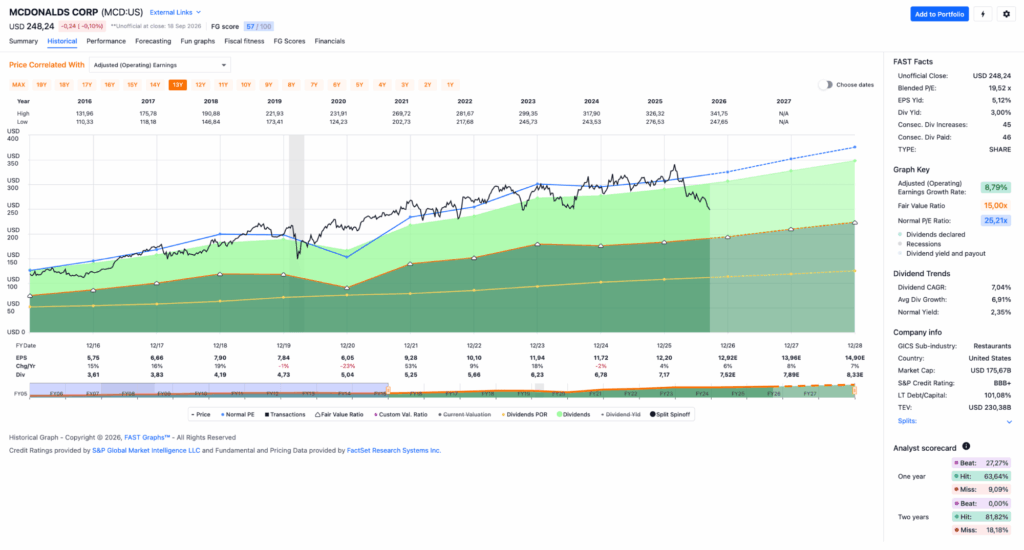
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) steig von 5,75 USD in 2016, auf 12,20 USD in 2025 und für 2026 werden 12,92 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 19,5 und liegt damit deutlich unter dem Schnitt der letzten 10 Jahre von 25,2.
Die Dividendenrendite (Dividend Yield) beträgt 3,0 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei sehr guten 58,8 %.
Das S&P Credit Rating ist BBB+ (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 200,- USD bzw. 174,- EUR und immer dann, wenn die Dividendenrendite 4 % oder mehr beträgt.
Idee #2: The Procter & Gamble Company (PG)
Die Procter & Gamble Company bietet weltweit Markenprodukte für den Konsumgüterbereich an. Das Unternehmen ist in fünf Geschäftsbereichen tätig: Beauty, Körperpflege, Gesundheitspflege, Wäsche- und Haushaltspflege sowie Baby-, Damen- und Familienpflege. Das Unternehmen bietet Haarspülungen, Shampoos, Stylingprodukte und Haarpflegebehandlungen unter den Marken Head & Shoulders, Herbal Essences, Pantene und Rejoice an; Antitranspirantien, Deodorants und Körperpflegeprodukte unter den Marken Native, Old Spice, Safeguard und Secret; sowie Feuchtigkeitscremes, Reinigungsprodukte und Pflegebehandlungen für das Gesicht unter den Marken Olay und SK-II. Außerdem bietet es Klingen, Rasierer, Rasierprodukte, Geräte und andere Pflegeprodukte unter den Marken Braun, Gillette und Venus an. Darüber hinaus bietet das Unternehmen Zahnbürsten, Zahnpasten und andere Mundpflegeprodukte unter den Marken Crest und Oral-B sowie Produkte für den Magen-Darm-Bereich, zur Schmerzlinderung, für die Schnelldiagnostik, zur Atemwegsversorgung, Vitamine, Mineralstoffe und Nahrungsergänzungsmittel sowie weitere Produkte für die persönliche Gesundheitspflege unter den Marken Metamucil, Neurobion, Pepto-Bismol und Vicks an. Darüber hinaus bietet es Weichspüler, Waschzusätze und Waschmittel unter den Marken Ariel, Downy, Gain und Tide sowie Produkte für die Luft- und Geschirrpflege, P&G Professional und Oberflächenpflege unter den Marken Cascade, Dawn, Fairy, Febreze, Mr. Clean und Swiffer an. Darüber hinaus bietet das Unternehmen Babyfeuchttücher, Klebewindeln und Windelhosen unter den Marken Luvs und Pampers an; Inkontinenz- und Menstruationshygieneprodukte für Erwachsene unter den Marken Always, Always Discreet und Tampax; sowie Papierhandtücher, Taschentücher und Toilettenpapier unter den Marken Bounty, Charmin und Puffs. Der Vertrieb der Produkte erfolgt über Großhandelsketten, soziale E-Commerce-Kanäle, Lebensmittel- und Kosmetikfachgeschäfte, Mitgliederclubs, Drogerien und Kaufhäuser, Distributoren, Großhändler, Duty-Free-Shops und Hochfrequenzgeschäfte an Flughäfen, Apotheken, Elektronikfachgeschäfte und Fachhandelskanäle sowie direkt an Verbraucher. Das Unternehmen wurde 1837 gegründet und hat seinen Hauptsitz in Cincinnati, Ohio.
Wenn ich mir die letzten Zahlen so nschaue, kann man bei Procter & Gamble schon eher von einem durchwachsenen Quartal sprechen.
Okay, die Sparte Beauty läuft weiterhin gut und war im letzten Quartal der Wachstumstreiber. Die Volumenverkäufe stiegen um 3 %, das organische Wachstum um 4 %. Das Wachstum kommt also nicht durch höhere Preise, sondern durch mehr Verkäufe zustande. Besonders die Bereiche Haarpflege und Körperpflege legten weiter zu.
Laut Aussagen des Managements konnte Procter & Gamble in der zweiten Hälfte des Geschäftsjahres Marktanteile zurückgewinnen und liegt jetzt auf Jahressicht stabil auf Vorjahresniveau. Außerdem sollen 9 von 10 Produktkategorien ihr organisches Wachstum entweder mindestens gehalten oder gesteigert haben.
Ich habe das nicht im Detail geprüft, gehe aber davon aus, dass das Management hier keine falschen Angaben macht. Insgesamt klingt das recht ordentlich und positiv. Um die Marken langfristig zu stärken, hat Procter & Gamble bewusst mehr Geld in die Hand genommen und in Produkt- und Verpackungsverbesserungen investiert.
Das geht zwar erst einmal auf die Marge, sollte sich aber irgendwann auszahlen. Apropos Marge: Die fiel im 3. Quartal in Folge, was Investoren bekanntlich ja gar nicht mögen. Ausgaben für Marketing und andere Investitionen – vielleicht die gerade erwähnten Produkt- und Verpackungsverbesserungen – sowie höhere Rohstoffkosten schmälern nun einmal die Profitabilität.
Zudem verlieren einige durchaus wichtige Alltagsmarken an Volumenverkäufen. Besonders die Segmente Oral Care, Home Care und Family Care scheinen hier zu straucheln. Procter & Gamble muss in der nächsten Zeit auf jeden Fall genauer hinschauen, ob es sich dabei nur um eine temporäre Entwicklung oder einen nachhaltigen Trend handelt. Letzteres wäre ein großes Problem.
Alles mündet darin, dass man sagen kann, dass es an Wachstum fehlt. Vor diesem Hintergrund ist auch die Kursentwicklung der Aktie erklärbar und verständlich. Zwar wurde ein Umsatzwachstum von 2 % erzielt, das organische Wachstum lag jedoch praktisch bei 0 %.
Das kommt mir alles irgendwie bekannt vor, denn ähnliche Probleme und Herausforderungen hatte Procter & Gamble schon vor 5 Jahren, wahrscheinlich auch schon vor 10 Jahren. So lange besitze ich die Aktie nämlich schon, und der Zyklus scheint sich periodisch zu wiederholen.
Procter & Gamble hat starke Marken und die Beauty-Sparte läuft gut. Das eigentliche Problem ist jedoch, dass es kaum noch Volumenwachstum gibt, während die Kosten steigen. Somit landen wir bei der altbekannten Frage: Kann Procter & Gamble in den nächsten Quartalen aus den höheren Investitionen in Marketing und Innovation wieder echtes Volumenwachstum erzeugen?
Procter & Gamble zahlt seit 47 Jahren eine Dividende und hat diese die letzten 37 Jahre (!) durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 4,8 % und in den letzten 3 Jahren um 4,9 % jedes Jahr erhöht.
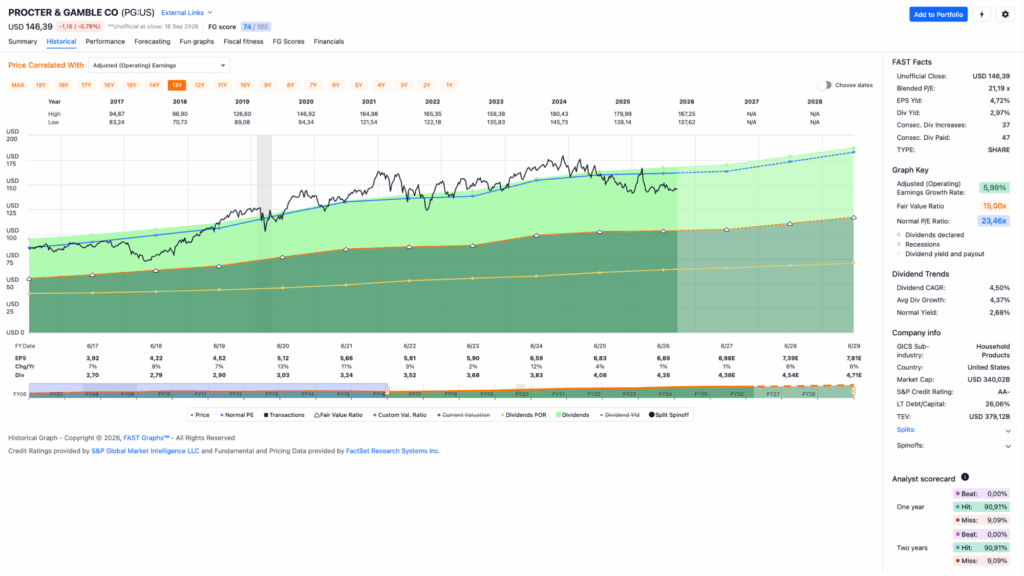
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) stieg von 3,92 USD in 2017, auf 6,89 USD in 2026 und für 2027 werden 6,98 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 21,2 und liegt damit unter dem Schnitt der letzten 10 Jahre von 23,5.
Die Dividendenrendite (Dividend Yield) beträgt 3,0 %.
Die Ausschüttungsquote (Payout Ratio) in 2026 lag bei sehr guten 61,8 %.
Das S&P Credit Rating ist AA- (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 135,- USD bzw. 117,50 EUR und immer dann, wenn die Dividendenrendite 3 % oder mehr beträgt.
Idee #3: Illinois Tool Works Inc. (ITW)
Illinois Tool Works Inc. bietet Industrieprodukte und -ausrüstung in Nordamerika, Europa, dem Nahen Osten, Afrika, im asiatisch-pazifischen Raum und in Südamerika an. Das Unternehmen ist in sieben Segmenten tätig: Automobil-OEM; Lebensmitteltechnik; Test, Messtechnik und Elektronik; Schweißtechnik; Polymere und Flüssigkeiten; Bauprodukte; sowie Spezialprodukte. Das Segment Automobil-OEM bietet Kunststoff- und Metallkomponenten, Befestigungselemente und Baugruppen für PKWs, leichte Nutzfahrzeuge und andere industrielle Anwendungen an. Das Segment Lebensmittelausrüstung umfasst Geräte für Geschirrspülen, Kochen, Kühlen und die Lebensmittelverarbeitung; Abluft-, Belüftungs- und Abgasreinigungssysteme für Küchen; sowie Wartungs- und Reparaturdienstleistungen für Lebensmittelausrüstung. Das Segment Test & Messtechnik und Elektronik produziert und vertreibt Test- und Messgeräte sowie Lösungen für die Elektronikfertigung und für Wartung, Reparatur und Betrieb. Das Segment Schweißen produziert Lichtbogenschweißgeräte sowie Verbrauchsmaterialien für das Metall-Lichtbogenschweißen und zugehöriges Zubehör. Das Segment „Polymers & Fluids“ produziert Klebstoffe, Dichtstoffe, Schmier- und Schneidflüssigkeiten sowie Flüssigkeiten und Polymere für die Wartung und die optische Aufbereitung im Kfz-Ersatzteilmarkt. Das Segment „Construction Products“ bietet technische Befestigungssysteme und -lösungen für den Wohnungsbau, den Renovierungs-/Umbau- sowie den gewerblichen Bausektor an. Das Segment „Specialty Products“ bietet Verpackungsanlagen und Verbrauchsmaterialien für Getränke, Anlagen und Verbrauchsmaterialien zur Produktkennzeichnung und -markierung sowie Komponenten und Befestigungselemente für Haushaltsgeräte an. Das Unternehmen bedient die Märkte für Automobil-Erstausrüster (OEM) und den Aftermarket, gewerbliche Lebensmittelausrüstung, Bauwesen, allgemeine Industrie, industrielle Investitionsgüter, langlebige Konsumgüter und andere Märkte sowie MRO-Märkte. Es vertreibt seine Produkte sowohl direkt an Industriehersteller als auch über unabhängige Vertriebspartner. Illinois Tool Works Inc. wurde 1912 gegründet und hat seinen Sitz in Glenview, Illinois.
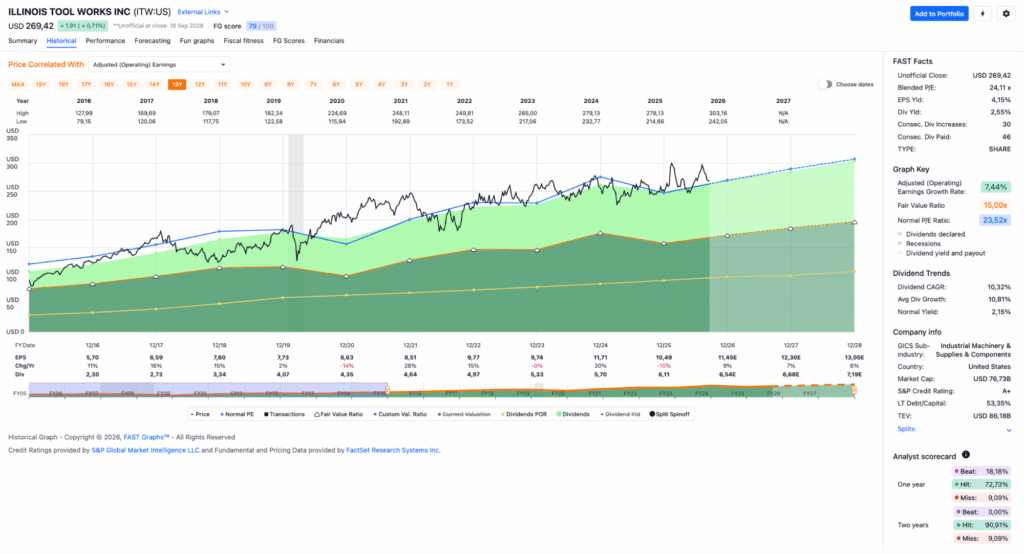
Kommen wir zu einem Unternehmen, bei dem es zunehmend runder läuft. Illinois Tool Works konnte bei den letzten Quartalszahlen endlich wieder mit deutlichem Wachstum glänzen. Ein organisches Wachstum von 4,5 % ist zumindest nicht schlecht und mit einer positiven Dynamik könnte im laufenden Geschäftsjahr noch mehr möglich sein.
Das Umsatzwachstum wird sogar mit 6,1 % ausgewiesen. Ich habe allerdings nicht im Detail geprüft, ob es sich hierbei um reine Währungseffekte handelt oder ob andere Faktoren, wie beispielsweise höhere Preise, eine Rolle spielen.
Das operative Ergebnis stieg um 7,4 % auf 1,15 Mrd. USD, die operative Marge beträgt nun 26,7 %. Illinois Tool Works bezeichnete dieses Ergebnis als das profitabelste Quartal der Firmengeschichte. Geil!
In der Folge hat das Management die Prognose für das laufende Geschäftsjahr angehoben: Es wird nun ein Gewinn pro Aktie von 11,35 bis 11,55 USD erwartet. Gleichzeitig geht man nun von einem organischen Umsatzwachstum von 3–4 % aus; zuvor war man mit 1–3 % eher konservativ.
Läuft, würde ich sagen, oder?
Schauen wir uns trotzdem kurz an, was es auf der negativen Seite zu berichten gibt. Da wären zum einen die stagnierenden Zahlen im Automotive-Bereich, was praktisch auch für das Segment Food Equipment gilt. Beide bewegen sich im Bereich von praktisch 0 % Wachstum. Das ist in meinen Augen aber kein Beinbruch, da die Margen zumindest ordentlich sind und man weiterhin Geld damit verdient.
Ein weiterer Punkt ist, dass sich einige stark wachsende Bereiche bei Illinois Tool Works schwer damit tun, die Marge zu halten. So sank beispielsweise im Bereich Welding die Marge um 0,7 %, obwohl der Bereich insgesamt um 13,9 % wuchs. Ich nehme aber lieber die +13,9 % mit -0,7 % Marge, weil am Ende trotzdem mehr Geld reinkommt.
Das Geld, das übrig bleibt, können sie gern als Dividende auf mein Konto packen! 😀
Wie gesagt, bei Illinois Tool Works scheint es wieder richtig rundzulaufen, komischerweise hat die Aktie das aber noch nicht mitbekommen. Zumindest ist der Kurs jetzt noch nicht abgehoben, weshalb ich es für genau den richtigen Zeitpunkt halte, hier jetzt genauer hinzuschauen.
Das organische Wachstum steigt. Die operative Marge geht hoch. Der Free Cash Flow wächst. I like it!
Mir fehlt jetzt zum perfekten Einstieg nur noch eine etwas höhere Dividendenrendite. Bei 3 % Dividendenrendite und ca. 7 % Wachstum wäre Illinois Tool Works fast ein idealer Kandidat für einen Einstieg bzw. in meinem Fall für einen Nachkauf, denn ich habe schon seit Jahren eine kleine Position im Depot. Mit dieser bin ich sehr zufrieden und könnte mir vorstellen, nachzukaufen.
Illinois Tool Works zahlt seit 46 Jahren eine Dividende und hat diese die letzten 30 Jahre (!) durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 11,2 % und in den letzten 3 Jahren um 6,7 % jedes Jahr erhöht.
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) stieg von 5,70 USD in 2016, auf 10,49 USD in 2025 und für 2026 werden 11,45 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 24,1 und liegt damit leicht über dem Schnitt der letzten 10 Jahre von 23,5.
Die Dividendenrendite (Dividend Yield) beträgt 2,6 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei sehr guten 58,2 %.
Das S&P Credit Rating ist A+ (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 225,- USD bzw. 195,75 EUR und immer dann, wenn die Dividendenrendite 3 % oder mehr beträgt.
Idee #4: NiSource Inc. (NI)
NiSource Inc., eine Energie-Holdinggesellschaft, ist in den Vereinigten Staaten als reguliertes Erdgas- und Stromversorgungsunternehmen tätig. Das Unternehmen ist in zwei Geschäftsbereichen aktiv: Columbia Operations und NIPSCO Operations. Das Unternehmen versorgt Privat-, Gewerbe- und Industriekunden mit Erdgas über ein rund 37.300 Meilen langes Verteilungsnetz aus Hauptleitungen und den dazugehörigen Kundenanschlüssen sowie über 310 Meilen Fernleitungsnetz in Ohio, Pennsylvania, Virginia, Kentucky und Maryland. Zudem erzeugt, überträgt und verteilt das Unternehmen Strom an rund 0,5 Millionen Kunden in verschiedenen Landkreisen im Norden von Indiana und ist im Stromgroßhandel sowie im Stromübertragungsgeschäft tätig. Es besitzt und betreibt Steinkohlekraftwerke in Wheatfield und Michigan City; ein Gas- und Dampfturbinenkraftwerk in West Terre Haute; Erdgas-Kraftwerksblöcke in Wheatfield; Wasserkraftwerke in Carroll County und White County; Windkraftanlagen in White County sowie Solarkraftwerke in Sullivan County, Gibson County, Jasper County und White County. Das Unternehmen war früher unter dem Namen NIPSCO Industries, Inc. bekannt und änderte seinen Namen im April 1999 in NiSource Inc. NiSource Inc. wurde 1847 gegründet und hat seinen Hauptsitz in Merrillville, Indiana.
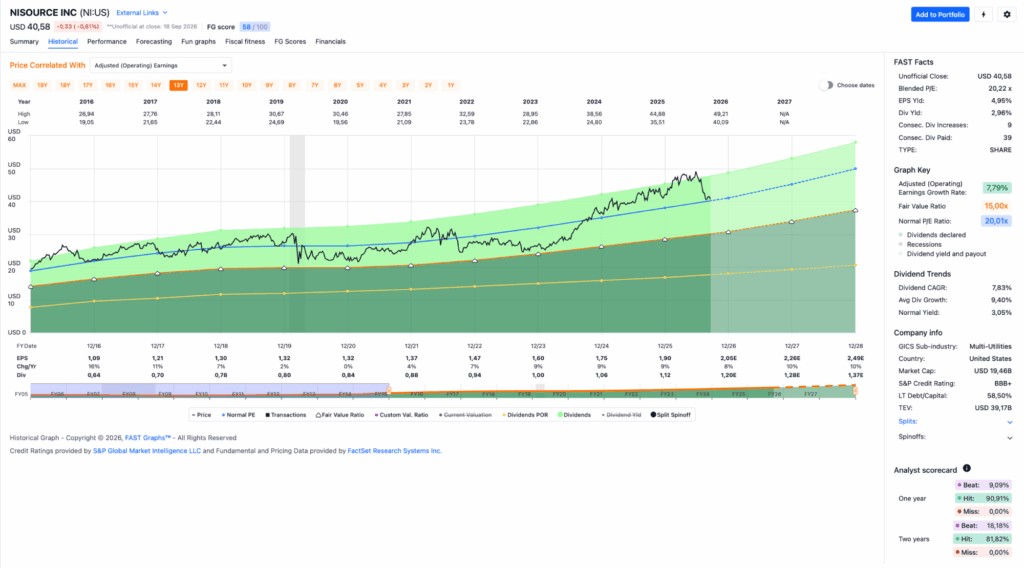
Da der Versorger Xcel Energy letztes Mal so gut ankam, habe ich geschaut, ob ich noch etwas Vergleichbares auf meiner Watchlist habe, und bin bei NiSource fündig geworden.
NiSource ist ebenfalls ein Versorger, der sich bisher aber eher auf Gas spezialisiert hat. Gas ist das Hauptgeschäft, Strom das kleinere Nebengeschäft. Allerdings gibt es ein gutes bis sehr gutes Potenzial für die Zukunft im Bereich erneuerbare Energien. Bei Xcel Energy war bzw. ist es praktisch umgekehrt.
Bei NiSource kommt auch das Thema KI zum Tragen, denn das Unternehmen ist Kunde von Amazon und Alphabet. Diese mutieren durch die extremen Capex-Ausgaben zu echten Wachstumsmotoren für NiSource. So sind für den Zeitraum bis 2030 insgesamt 28,6 Mrd. USD an Investitionen geplant, wovon allein 7,6 Mrd. USD für die Infrastruktur von Rechenzentren bestimmt sind.
Die sogenannte Rate Base soll dadurch bis 2033 jährlich um 9–11 % wachsen. Das ist für einen Versorger sehr attraktiv, denn mehr investiertes Kapital bedeutet langfristig eine größere Basis, auf der NiSource regulierte Renditen erzielen kann.
Zurück zu Amazon und Alphabet: Diese haben ja bekanntlich recht medienwirksam verkündet, dass sie zusätzlich zu ihren Mega-Investitionen Vereinbarungen mit den Versorgern getroffen haben, um die Bestandskunden der Versorger zu entlasten. Bei NiSource geht es um 1,4 Mrd. USD. Mir erschließt sich nur nicht, wie sich das in der Bilanz auswirken wird. Profitiert NiSource davon oder läuft das 1:1 durch? Das muss ich demnächst mal recherchieren.
Das letzte Quartal schwächelte NiSource zwar ein wenig beim Gewinn, aber das Management hielt an der Jahresprognose fest, was ein gutes Zeichen ist, dass es sich hier eher um einen temporären Effekt handelt.
Für mich ist NiSource so oder so eher ein sogenannter Long Play mit Data-Center-Fantasie. Das Unternehmen befindet sich derzeit in einer Phase sehr hoher Investitionen. Die Frage ist deshalb vorrangig, ob daraus tatsächlich dauerhaft höhere Gewinne entstehen.
Deswegen werde ich jetzt nicht zu sehr ins Detail gehen, wenn man sich die negativen Aspekte der letzten Quartalszahlen anschaut. Sowohl der Nettogewinn als auch der Gewinn pro Aktie fielen. Die GAAP-Zahlen sahen sogar noch schlechter aus, aber wer weiß, welche Einmaleffekte da wieder eingerechnet wurden.
Der Fokus liegt bei NiSource eindeutig darauf, dass das Unternehmen sich in einer extrem kapitalintensiven Phase befindet. Das Timing mit den steigenden Zinsen ist hier sicher nicht hilfreich. Da im Hintergrund jedoch Unternehmen wie Amazon und Alphabet investieren, denke ich, dass das zu bewältigen sein wird. Natürlich kann das Platzen der KI-Blase hier zu Verwerfungen führen, aber da ich nicht an eine KI-Blase glaube, halte ich das für wenig realistisch.
KI ist gekommen, um zu bleiben – egal, ob es uns passt oder nicht. Warum also nicht mitverdienen?
Mit NiSource hat man auf jeden Fall wieder einen dieser grundsoliden Versorger am Start, der davon profitieren kann. Noch finde ich die Dividendenrendite für einen Versorger etwas niedrig, aber genau deswegen bleibt der Wert auf der Watchlist. Vielleicht gibt es ja bald ein paar größere Rücksetzer am breiten Markt und der Einstieg hier wird noch interessanter.
NiSource zahlt seit 39 Jahren eine Dividende und hat diese die letzten 14 Jahre durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 8,1 % und in den letzten 3 Jahren um 6,3 % jedes Jahr erhöht.
Der bereinigte Gewinn je Aktie (Adjusted Earnings per Share = EPS) stieg von 1,09 USD in 2016, auf 1,90 USD in 2025 und für 2026 werden 2,05 USD erwartet.
Das KGV (P/E Ratio) beträgt beim aktuellen Kurs 20,2 und liegt damit leicht über dem Schnitt der letzten 10 Jahre von 20,0.
Die Dividendenrendite (Dividend Yield) beträgt 3,0 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag bei sehr guten 58,9 %.
Das S&P Credit Rating ist BBB+ (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 33,- USD bzw. 28,75 EUR und immer dann, wenn die Dividendenrendite 4 % oder mehr beträgt.
Idee #5: Agree Realty Corp. (ADC)
Die Agree Realty Corporation ist ein börsennotierter Immobilieninvestmentfonds. Das Unternehmen gestaltet den Einzelhandel neu, indem es Immobilien erwirbt und entwickelt, die im Rahmen von Netto-Mietverträgen an branchenführende Omni-Channel-Einzelhandelsmieter vermietet sind. Zum 30. Juni 2026 besaß und betrieb das Unternehmen ein Portfolio von 2.825 Immobilien, die sich in allen 50 Bundesstaaten befinden und eine Bruttomietfläche von rund 59,6 Millionen Quadratfuß umfassen. Die Agree Realty Corporation wurde 1971 gegründet und hat ihren Sitz in Royal Oak, USA.
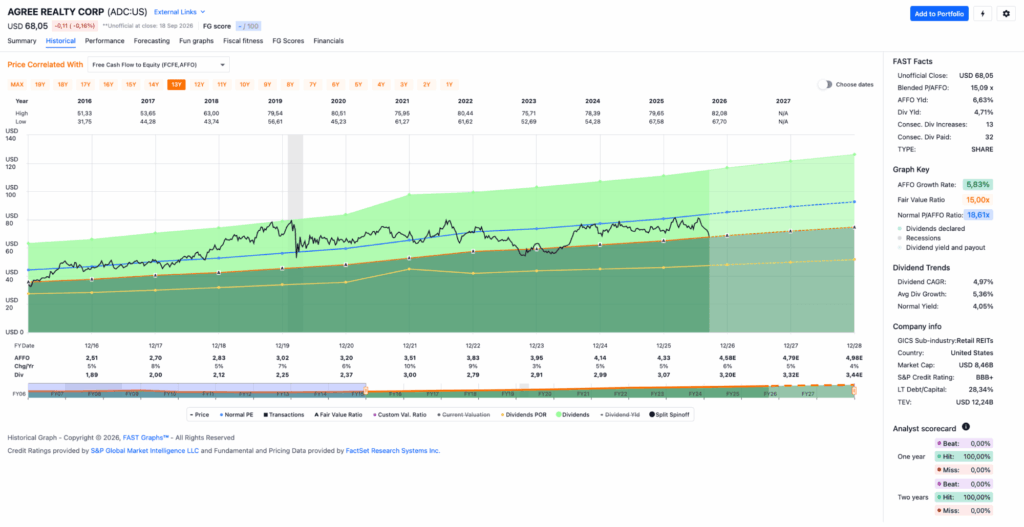
Last but not least wie üblich ein REIT. Diesmal schaue ich mir Agree Realty an.
Agree Realty ist ein Monatszahler und wir alle lieben doch Monatszahler, oder? Gerade mal wieder ist das Thema Auszahlungsintervall in aller Munde, weil einige bekannte Income-ETFs von iShares ihre Ausschüttung von quartalsweise auf monatlich umgestellt haben. Ein erster UCITS-konformer ETF bietet sogar eine wöchentliche Ausschüttung an.
Interessante Zeiten auf jeden Fall. 🙂
Nun, bleiben wir beim Thema REITs und Agree Realty. Allgemein haben REITs in letzter Zeit eher gelitten. Das hat wenig mit ihrer jeweiligen unternehmensspezifischen Performance zu tun, sondern eher mit dem Thema steigende Leitzinsen. Gerade REITs sind sehr zinssensitiv und mögen steigende Zinsen gar nicht.
Zum einen entsteht dadurch nämlich eine Konkurrenz um das Geld der Anleger. 5 % von Agree Realty oder 5 % vom Staat? Der eine oder andere vertraut da eher den Staaten und investiert das Geld in Staatsanleihen oder Ähnliches.
Das wahrscheinlich größere Problem ist jedoch der Refinanzierungsbedarf der REITs, denn höhere Zinsen bedeuten höhere Refinanzierungskosten. Höhere Kosten bedeuten niedrigere Margen – und schon sind wir im Dilemma.
Nun, von einem Dilemma kann man wahrscheinlich nur bei REITs sprechen, die ihre Bilanz, also ihre Schuldenquote, nicht im Griff haben. Bei Qualitätsunternehmen wie Agree Realty sind diese Herausforderungen auf jeden Fall zu managen.
Kurz zu den letzten Quartalszahlen: Diese fielen ausgesprochen gut aus. Das letzte Quartal war speziell dominiert von den höchsten Investitionen, die Agree Realty jemals in nur einem Quartal getätigt hat. Es wurden 502 Mio. USD in 102 neue Retail-Immobilien investiert. Nicht schlecht!
Das Beste daran ist, dass nicht um jeden Preis gekauft wurde. Die Cape Rate lag bei 7 %, die Restlaufzeit der Mietverträge bei 11,2 Jahren und ca. 73 % der Mieter haben Investment Grade. Alles sehr solide Kennzahlen.
Die hohen Investitionen der letzten Zeit scheinen sich auch bereits auszuzahlen. Die AFFOs steigen um 7,4 % auf 1,14 USD pro Aktie. Der Nettogewinn stieg um 2,2 % auf 0,44 USD pro Aktie. Allerdings sind nur die AFFOs wirklich interessant, wie dem informierten REIT-Investor ja bekannt sein sollte.
Die Gesamtinvestitionen für das laufende Geschäftsjahr wurden nochmals auf 1,6 bis 1,8 Mrd. USD angehoben. Auch die AFFOs sollen auf 4,57–4,59 USD/Aktie steigen. Das heißt, das Management sieht momentan genügend attraktive Immobilien, um mehr Kapital einzusetzen und erwartet trotzdem eine höhere Profitabilität.
Auf der negativen Seite gibt es nicht viel zu berichten. Natürlich muss man die Schulden im Auge behalten, denn die hohen Investitionen erhöhen auch die Gesamtschulden. Die Ratingagenturen haben jedoch kürzlich den stabilen Ausblick für Agree Realty bestätigt. S&P vergibt weiterhin ein BBB+ Investment-Grade-Rating und bis 2028 gibt es keine nennenswerten Fälligkeiten.
Ich mag, was ich da sehe. Auch die letzten Kursrücksetzer bei REITs im Allgemeinen und bei Agree Realty im Speziellen gefallen mir. Bei REITs liegt meine Einstiegsschwelle für die Dividendenrendite jedoch in der Regel bei 6 %. Manchmal mache ich Ausnahmen, wenn das Wachstum hoch genug ist.
Mal schauen, ich beobachte Agree Realty auf jeden Fall in letzter Zeit wieder etwas genauer, denn meine bisherige Position im Depot könnte noch den einen oder anderen Nachkauf verkraften. Ob ich schon bei 5 % Dividendenrendite schwach werde oder doch erst bei 6 %, werden wir sehen!
Agree Realty zahlt seit 32 Jahren eine Dividende und hat diese die letzten 13 Jahre durchgehend gesteigert. Über die letzten 10 Jahre wurde die Dividende durchschnittlich um 5,2 % und in den letzten 3 Jahren um 3,3 % jedes Jahr erhöht.
Das bereinigte operative Ergebnis (Adjusted Funds From Operations = AFFO) stieg von 2,51 USD in 2016, auf 4,33 USD in 2025 und für 2026 werden 4,58 USD erwartet.
Das P/AFFO Ratio (ein KGV bzw. P/E Ratio macht bei REITs keinen Sinn) beträgt beim aktuellen Kurs 15,1 und liegt damit unter dem Schnitt der letzten 10 Jahre von 18,6.
Die Dividendenrendite (Dividend Yield) beträgt 4,7 %.
Die Ausschüttungsquote (Payout Ratio) in 2025 lag für einen REIT bei sehr niedrigen 70,9 %.
Das S&P Credit Rating ist BBB+ (Investment Grade).
Interessant finde ich Kurse um und unterhalb von 55,- USD bzw. 47,75 EUR und immer dann, wenn die Dividendenrendite 6 % oder mehr beträgt.
Was steht auf eurer Watchlist im September 2026?
Und schon sind wir wieder am Ende angelangt.
Ich finde es schwierig, diesen Monat einen klaren Favoriten auszuwählen. Alle haben ihre Stärken. Illinois Tool Works ist von den fundamentalen Kennzahlen und der Gewinndynamik her wohl am interessantesten, hat aber auch die niedrigste Dividendenrendite der fünf.
Trotzdem wäre es wahrscheinlich mein Favorit diesen Monat, gefolgt von NiSource und Agree Realty. Bei McDonald’s und Procter & Gamble erwarte ich dagegen noch ggf. ein paar Rücksetzer wegen der genannten „Probleme”.
Lasst uns in den Kommentaren darüber diskutieren.
Vielleicht entdecke ich oder die Leser ja auch ein paar Schnäppchen und/oder neue Anregungen. 🙂
Und nun viel Spaß beim Informationen sammeln, dem Aufbauen und Weiterentwickeln eurer eigenen Watchlist!
Quellen: Fastgraph.com & Seekingalpha.com
*Legende:
Credit Rating AAA, AA, A & BBB = Investment Grade
Credit Rating BB, B, CCC, CC & C = Non-Investment Grade
Credit Rating R, SD & D = Möchtest du gar nicht wissen 😉
Credit Rating NR = Not rated
USD/EUR-Umrechnungskurs: 1,149
Danke fürs Lesen und wenn dir der Artikel gefallen hat, hinterlasse mir einen Kommentar und teile ihn mit deinen Freunden auf Social Media oder in deinem Lieblingsforum. Das würde mir sehr viel bedeuten. Vielen Dank!